Ein wiederholbarer, regelbasierter Investmentprozess kann aktiven ETFs dabei helfen, sich in konzentrierten Märkten zu behaupten, Chancen aus einer zunehmenden Streuung der Einzelaktienrenditen zu nutzen und Anlegern einen gezielteren Ansatz für ihre Kernallokation in Aktien zu bieten.
Für viele Anleger folgte die Portfoliokonstruktion bislang einer klaren Logik: Passive Strategien sorgen für eine effiziente Kernallokation, während aktives Management den Satelliten vorbehalten bleibt. Doch mit zunehmender Indexkonzentration und einer stärkeren Streuung der Einzelaktienrenditen verliert diese Trennung an Eindeutigkeit. In diesem Umfeld eröffnen aktive ETFs neue Möglichkeiten für die Kernallokation.
Die Herausforderung zunehmender Konzentration
Breite globale Indizes mögen aufgrund der Anzahl ihrer Einzeltitel diversifiziert erscheinen. Bei einer Gewichtung nach Marktkapitalisierung ergibt sich jedoch ein anderes Bild. Im S&P 500 Index entfallen auf lediglich zehn Aktien mehr als ein Drittel des gesamten Indexgewichts. Im MSCI All Country World Index (ACWI) liegt der entsprechende Anteil bei rund einem Viertel. Damit übt eine kleine Gruppe von Mega-Cap-Unternehmen einen überproportionalen Einfluss auf Risiko und Rendite aus.
Solange die größten Unternehmen die Märkte nach oben treiben, wie es bei den großen US-Technologiewerten der Fall war, fällt diese Konzentration weniger ins Gewicht. Die damit verbundenen Risiken treten jedoch deutlicher zutage, wenn sich die Marktführerschaft verbreitert, Bewertungen neu justiert werden oder sich die Wertentwicklung der größten Indexmitglieder zunehmend auseinanderentwickelt.
In einem solchen Marktumfeld ist eine Indexallokation nicht zwangsläufig gleichbedeutend mit einer breiten Diversifikation. Passive Anlagen können dadurch höheren einzelwert- und faktorspezifischen Risiken ausgesetzt sein, als Anleger möglicherweise vermuten.
Höhere Streuung eröffnet mehr Chancen für die Aktienauswahl
Die Streuung innerhalb der Indizes hat zugenommen, da sich die Unterschiede zwischen Gewinnern und Verlierern vergrößert haben. Der Cboe S&P 500 Dispersion Index, der die erwartete Streuung der Aktienrenditen misst, weist langfristig einen Durchschnittswert von rund 25 auf. Im Juli 2026 stieg er jedoch auf über 45 und lag zum Zeitpunkt der Erstellung weiterhin über 35.1 Eine höhere Streuung kann ein attraktiveres Umfeld für eine gezielte Aktienauswahl schaffen.
Dieses Muster zeigt sich auch bei den größten Indexmitgliedern. Innerhalb der „Magnificent Seven“ beträgt der Abstand zwischen dem stärksten und dem schwächsten Wert im bisherigen Jahresverlauf mehr als 40 %.2
Eine starke Konzentration auf wenige Titel erhöht das Konzentrationsrisiko, während eine hohe Streuung einen selektiven Anlageansatz begünstigen kann. Davon können aktive Strategien profitieren, die in der Lage sind, überlaufene Positionierungen zu steuern, Unternehmen mit sich verschlechternden Fundamentaldaten zu meiden und gezielt Unternehmen mit sich verbessernden Fundamentaldaten auszuwählen.
Was die Forschung zeigt: Auf Konsistenz kommt es an
Wissenschaftliche Untersuchungen deuten darauf hin, dass sowohl das Ausmaß als auch die Beständigkeit, mit der sich ein Fonds von seiner Benchmark unterscheidet, wichtige Kriterien bei der Beurteilung aktiven Managements sein können. Dies gewinnt insbesondere dann an Bedeutung, wenn größere Renditeunterschiede zwischen Gewinnern und Verlierern den potenziellen Mehrwert einer gezielten Aktienauswahl erhöhen.
Entscheidend ist nicht, sich nur gelegentlich von der Benchmark abzuheben, sondern konsequent und bewusst aktiv zu investieren. Ein disziplinierter und wiederholbarer Prozess kann dazu beitragen, die Streuung im Markt gezielt für Anlagechancen zu nutzen.
In einer kommenden Publikation zur Beurteilung aktiven Managements werden wir näher auf die Forschungsergebnisse und deren Bedeutung für Anleger eingehen.
Ein strukturierter Ansatz für selektives aktives Investieren
Ein wirkungsvoller aktiver Ansatz verbindet regelbasierte Aktienauswahl zur Nutzung von Renditeunterschieden mit einer gezielten Positionierung zur Steuerung von Konzentrationsrisiken. Gleichzeitig sorgt er dafür, dass das Portfolio über die Zeit hinweg ein konsistentes Maß an aktivem Management aufweist.
Ein strukturierter Prozess, der die Faktoren Quality, Value und Catalyst miteinander kombiniert, kann diese Ziele unterstützen:
- Quality konzentriert sich auf nachhaltige Ertragskraft und solide Fundamentaldaten.
- Value sorgt für eine konsequente Bewertungsdisziplin.
- Catalyst identifiziert zukunftsgerichtete Faktoren, die Veränderungen anstoßen können.
Während sich die konkreten Kennzahlen je nach Branche unterscheiden, kommt im gesamten Anlageuniversum eine konsistente und objektive Methodik zum Einsatz. Dadurch kann das Modell die attraktivsten Aktien innerhalb der jeweiligen Vergleichsgruppe identifizieren, Titel mit erwarteter unterdurchschnittlicher Entwicklung ausschließen und ein diversifiziertes Portfolio konstruieren, das die Benchmark berücksichtigt, ohne an ihre Gewichtungen gebunden zu sein.
Eine dynamische Verkaufsdisziplin ermöglicht es darüber hinaus, Positionen mit sich verschlechternden Aussichten auch zwischen den regulären Rebalancing-Terminen zu veräußern. Diese Flexibilität steht passiven oder stark benchmarkgebundenen Strategien nicht zur Verfügung.
Den Kern neu denken: Argumente aus Sicht der Portfoliokonstruktion
Diese Entwicklungen haben auch Konsequenzen für die Portfoliokonstruktion. Das traditionelle Modell aus „passivem Kern und aktiven Satelliten“ hat Anlegern gute Dienste geleistet. Gleichzeitig liegt damit jedoch ein erheblicher Teil des Portfoliorisikos gerade in jener Komponente, die am wenigsten auf Konzentration und zunehmende Renditeunterschiede reagieren kann.
Ein benchmarkorientierter aktiver ETF bietet hier einen Mittelweg: selektiver als ein passiver Indexfonds, kosteneffizienter und transparenter als viele traditionelle aktiv gemanagte Fonds und zugleich vertraut für Anleger, die ETFs bereits für ihre Kernallokation einsetzen.
Anstatt aktives Risiko ausschließlich in den Randbereichen eines Portfolios einzugehen, können Anleger damit eine strukturierte aktive Aktienauswahl direkt in die Kernallokation integrieren.
Eine Portfolio-Fallstudie verdeutlicht die potenziellen Vorteile. Wird ein Teil einer globalen Aktienallokation aus passiven und hoch konzentrierten aktiven Strategien in den CT QR Series Global Equity Active ETF (QRGE3) umgeschichtet, kann dies zur Verbesserung der Portfolioeffizienz beitragen.
Portfolio-Fallstudie: Globales Exposure
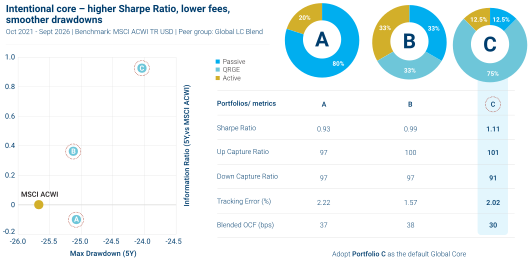
Unsere Analyse basiert auf simulierten ETF-Renditen des globalen quantitativen Modells, das seit 2013 live eingesetzt wird. Ein verwandtes Modell, das vom selben quantitativen Research-Team entwickelt wurde, bildet seit 2019 die Grundlage für eine unserer in den USA domizilierten ETF-Strategien von Columbia Threadneedle. Simulierte Ergebnisse sind keine Garantie für zukünftige Renditen, können jedoch als realitätsnahe Annäherung an die historische Wertentwicklung dieser Kombination dienen.
Für eine globale Aktienallokation, die zu 75 % aus dem aktiven ETF und zu jeweils 12,5 % aus einer passiven Strategie und einem aktiven Fonds aus dem obersten Quartil4 besteht, weist die Analyse auf mehrere potenzielle Vorteile hin:
- Verbessertes risikoadjustiertes Renditeprofil mit einer höheren Sharpe Ratio
- Einhaltung des Risikobudgets bei vergleichbarem Tracking Error
- Attraktiveres Downside Capture
- Reduzierung der gesamten Gebühren für Drittanbieter
Der aktive ETF kann damit als effizienter Baustein für die Kernallokation dienen: Er erhält ein breites Marktengagement und verbindet dieses zugleich mit einer gezielteren Wertpapierauswahl, aktivem Risikomanagement und stärkerer Kostenkontrolle.
Fazit: Von passiv zu gezielt aktiv
Das heutige Marktumfeld mit hoher Konzentration und ausgeprägter Renditestreuung spricht für einen bewussteren Ansatz bei der Gestaltung der Kernallokation in Aktien.
Breite Indizes bieten möglicherweise weniger Diversifikation, als Anleger vermuten. Gleichzeitig erhöhen größere Performanceunterschiede die Opportunitätskosten einer Strategie, bei der sämtliche Aktien entsprechend ihrer Indexgewichtung gehalten werden. Aktive ETFs können dazu beitragen, beiden Herausforderungen zu begegnen, indem sie die strukturellen Vorteile eines ETFs mit disziplinierter Aktienauswahl und aktivem Risikomanagement verbinden. Damit können sie einen wertvollen Bestandteil der Kernallokation darstellen und müssen nicht lediglich eine aktive Ergänzung am Rand des Portfolios sein.