at
AT
Austria
de-AT
at_inst_classes
inst
Institutional
de
de
Diese Informationen richten sich ausschließlich an institutionelle Investoren der genannten Region. (Nutzung durch oder Weitergabe an Privatkunden verboten).
Animated graphic of a stock market performance chart mimicking a wave

Insights

KI-bedingtes Anleiheangebot: Warum der Markt die bevorstehende Emissionswelle aufnehmen kann

Paul Smillie
Paul Smillie
Head of Investment Grade Research, EMEA

Eine starke Nachfrage, solide Fundamentaldaten der Emittenten und eine klarere Kommunikation dürften dem Markt helfen, den erwarteten deutlichen Anstieg der Anleiheemissionen im Zusammenhang mit künstlicher Intelligenz zu absorbieren.

In „Der Zauberer von Oz“ gibt es einen Moment, in dem sich der furchteinflößende Zauberer als nervöser Mann entpuppt, der hinter einem Vorhang Hebel bedient. Ist sein Geheimnis erst einmal gelüftet, wirkt der Zauberer weit weniger beeindruckend. Unseres Erachtens lässt sich auf diese Weise auch eines der derzeit beliebtesten Schreckensszenarien an den Kreditmärkten entkräften: die bevorstehende Welle von Investment-Grade-Anleiheemissionen (IG), die durch Ausgaben für künstliche Intelligenz (KI) ausgelöst wird.1

Zugegeben: Auf den ersten Blick wirken die Zahlen beängstigend. Hyperscaler dürften in den kommenden fünf Jahren rund 6 Billionen US-Dollar für KI-Infrastruktur ausgeben. Ein Teil davon wird fremdfinanziert, und ein Teil dieser Schulden wird an den IG-Anleihemärkten aufgenommen. In der Summe ergeben sich daraus Prognosen eines auf Jahre hinaus erhöhten Nettoangebots. Entsprechend nervös wird über eine Ausweitung der Spreads, die Aufnahmefähigkeit des Marktes und die Rückkehr der „Bond Vigilantes“ diskutiert.

Wir haben uns eingehend damit befasst und sind der Ansicht, dass die Zahlen bei einem Blick hinter den Vorhang deutlich weniger alarmierend sind, als es die gängige Darstellung vermuten lässt.

Die Verschuldung muss lediglich mit den Erträgen Schritt halten

Im Zeitverlauf wächst die Unternehmensverschuldung tendenziell weitgehend im Einklang mit den Erträgen, da Unternehmensleitungen, Ratingagenturen und Anleihegläubiger den Verschuldungsgrad begrenzen. Verdoppeln sich die Erträge, können sich die Schulden in etwa ebenfalls verdoppeln, während das Verhältnis zwischen beiden stabil bleibt. Dies ist das normale Muster einer wachsenden Wirtschaft.

Für den IG-Anleiheindex erwarten wir in den kommenden beiden Jahren ein jährliches Ertragswachstum (EBITDA) von mehr als 10%. Bei unverändertem Verschuldungsgrad entspricht dies einem jährlichen Netto-Neuemissionsvolumen von rund 1 Billion US-Dollar am US-Markt. Einschließlich Refinanzierungen könnte das Bruttoemissionsvolumen 1,75 bis 2 Billionen US-Dollar pro Jahr erreichen. Das sind große Beträge, doch sie spiegeln im Wesentlichen größere Unternehmensbilanzen und eine wachsende Wirtschaft wider.

Abbildung 1 zeigt unsere Prognosen für das EBITDA-Wachstum und den Verschuldungsgrad des auf US-Dollar lautenden IG-Universums. Obwohl wir einen moderaten Rückgang des Verschuldungsgrads prognostizieren, erwarten wir zwischen den Geschäftsjahren 2025 und 2027 weiterhin ein Netto-Neuemissionsvolumen von mehr als 1,8 Billionen US-Dollar.

Abbildung 1: EBITDA- und Schuldenwachstum im US-Dollar-IG-Universum (Mrd. US-Dollar, linke Achse) und Verschuldungsgrad (rechte Achse)
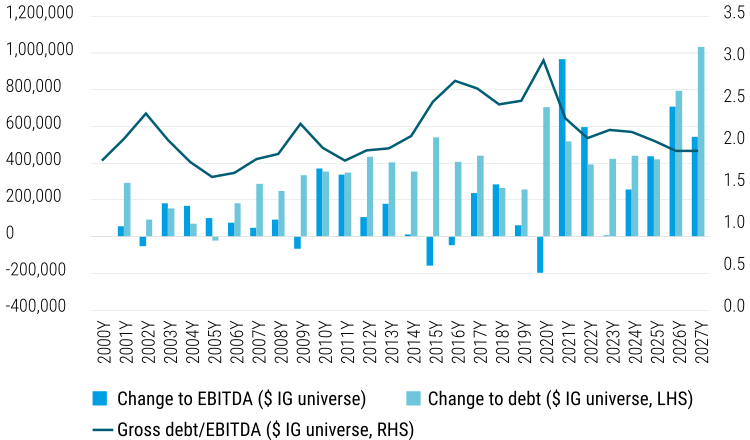
Figure 1: Dollar IG EBITDA and debt growth ($ billions, LHS) and leverage (RHS)

Quelle: Analyse von Bloomberg-Daten durch Columbia Threadneedle Investments, Oktober 2026

Der KI-Anteil ist kleiner, als es scheint

Vor diesem Hintergrund schätzen wir, dass Hyperscaler rund 4,5 Billionen US-Dollar ihrer KI-Ausgaben aus dem freien Cashflow und 1,5 Billionen US-Dollar durch Fremdkapital finanzieren werden. Davon dürfte nur rund 1 Billion US-Dollar über die IG-Märkte aufgenommen werden. Auf fünf Jahre verteilt entspricht dies einem zusätzlichen jährlichen Anleiheangebot des Technologiesektors von rund 200 Milliarden US-Dollar, wobei ein Teil der Emissionen vorgezogen werden dürfte. Das ist ein nennenswerter Betrag, für einen Markt, der bereits jedes Jahr Emissionen in Billionenhöhe absorbiert, jedoch zu bewältigen.

Wichtiger als das Gesamtvolumen ist dessen Konzentration. Das Angebot wird von einer kleinen Gruppe sehr großer Technologieunternehmen stammen, deren Gewicht in Unternehmensanleiheindizes dadurch zunimmt, ähnlich wie die „Magnificent Seven“ inzwischen die Aktienindizes dominieren. Diese Verschiebung verdient Aufmerksamkeit. Konzentration ist jedoch nicht per se gefährlich, solange die zugrunde liegenden Geschäftsmodelle robust bleiben und die Emittenten klar kommunizieren.

Auch ein Blick auf die historische Entwicklung ist aufschlussreich. In den vergangenen zehn Jahren sind die Erträge im Technologiesektor deutlich schneller gewachsen als die Schulden. Dadurch sank der Verschuldungsgrad des Sektors vom 1,8-Fachen auf das 0,8-Fache der Erträge (Abbildung 2). Hätte die Kreditaufnahme mit dem Ertragswachstum Schritt gehalten, hätten diese Unternehmen möglicherweise zusätzliche Anleihen im Umfang von etwa 1,1 Billionen US-Dollar begeben. Die KI-bedingte Kreditaufnahme erscheint daher weniger als neues Ungleichgewicht denn als teilweise Rückkehr zu einem normaleren Verhältnis zwischen Erträgen und Schulden.

Abbildung 2: Verschuldung des Technologiesektors (Mrd. US-Dollar, linke Achse) und Verschuldungsgrad (rechte Achse)
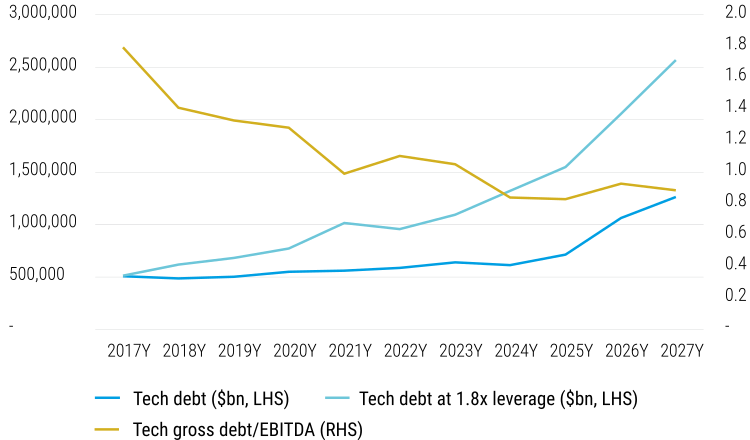
Figure 2: Technology sector debt ($ billions, LHS) and leverage (RHS)

Quelle: Bloomberg, Stand: Oktober 2026

Die Vergangenheit liefert hilfreiche Orientierung

Frühere Phasen eines stark steigenden Angebots bieten einen hilfreichen Vergleich. Nach der globalen Finanzkrise (GFC) begaben Banken Anleihen, um regulatorische Anforderungen zu erfüllen; Telekommunikationsunternehmen nahmen Fremdkapital auf, um in ihre Netze zu investieren; und Energieunternehmen finanzierten den Schieferöl- und Schiefergasboom. Jeder dieser Sektoren erhöhte seinen Anteil am Anleiheindex in ähnlichem Umfang, doch die Marktergebnisse unterschieden sich. Die von den Aufsichtsbehörden verlangten Bankemissionen wurden von klaren, frühzeitig angekündigten Offenlegungen begleitet und verursachten kaum Verwerfungen bei den Spreads. Im Telekommunikations- und Energiesektor trugen ein schnellerer Anstieg des Verschuldungsgrads und geringere Klarheit zu einer stärkeren Spreadausweitung bei.

Die Lehre daraus: Unsicherheit wiegt schwerer als das Angebot allein. Anleger sind in der Regel aufnahmebereiter, wenn Unternehmen erläutern, wie viel Fremdkapital sie aufnehmen wollen, wofür sie das Kapital benötigen und wie sie ihren Verschuldungsgrad steuern werden. Folgen Technologieemittenten dem Beispiel der Banken, dürfte der Markt die zusätzlichen Anleihen mit weniger Verwerfungen absorbieren, als es die aktuellen Befürchtungen nahelegen.

Erfreulicherweise kommunizieren Technologieunternehmen inzwischen disziplinierter mit Anleiheinvestoren und legen unter anderem ausdrückliche Leitplanken für ihre Emissionen fest. Diese größere Klarheit erleichtert uns den Umgang mit dem Risiko und bestärkt uns darin, eine damit verbundene Spreadausweitung eher als potenzielle Chance denn als Warnsignal zu betrachten.

Wer kauft all diese Anleihen?

In der Debatte wird zudem häufig die Nachfrage übersehen, die weiterhin stark ist. Exportorientierte Volkswirtschaften in Asien legen ihre Ersparnisse nach wie vor in US-Anleihen an. Pensionskassen mit verbesserter Kapitaldeckung sind natürliche Käufer langlaufender Unternehmensanleihen, während Versicherer hochwertige Anleihen benötigen, um ihre wachsenden Verbindlichkeiten abzudecken. Zuflüsse privater Haushalte in IG-Anleihefonds sorgen für zusätzliche Unterstützung. Insgesamt scheint die Nachfrage in der Lage zu sein, das erwartete Angebot aufzunehmen.

Ist der „Zauberer“ also tatsächlich gefährlich?

Nicht unbedingt. KI-bedingte Emissionen sind Realität, wirken jedoch weniger bedrohlich, wenn man sie im Kontext eines normalen Bilanzwachstums und einer starken Nachfrage betrachtet. Das größere Risiko liegt nicht im Anleihevolumen selbst, sondern darin, ob die Emittenten ihre Pläne transparent darlegen. Bei klarer Kommunikation und diszipliniertem Verschuldungsgrad könnte die Entwicklung den Bankemissionen nach der globalen Finanzkrise ähneln: ein erheblicher, frühzeitig angekündigter Anstieg, den der Markt ohne größere Verwerfungen absorbiert.

Die Macht des Zauberers beruhte auf der Wahrnehmung. Wir vermuten, dass sich auch die Sorgen um das IG-Angebot bei näherer Betrachtung der Zahlen als übertrieben erweisen könnten. Das Volumen ist beträchtlich, doch der Markt hat vergleichbare Verschiebungen bereits zuvor bewältigt. Auch diese Entwicklung sollte anhand der Fundamentaldaten der Emittenten, ihres Verschuldungsgrads und ihrer Transparenz beurteilt werden, nicht allein anhand der auf den ersten Blick beeindruckenden Zahlen.
Hauptthemen

Abonnieren Sie Insights

Optimieren Sie unsere auf Sie zugeschnittene E-Mail, indem Sie die Arten von Insights und Informationen, die Sie von uns erhalten möchten, individuell anpassen.

Aktuelle Beiträge

Eine starke Nachfrage, solide Fundamentaldaten der Emittenten und eine klarere Kommunikation dürften dem Markt helfen, den erwarteten deutlichen Anstieg der Anleiheemissionen im Zusammenhang mit künstlicher Intelligenz zu absorbieren.
We explain how we’ve navigated recent market moves across emerging markets and why we see opportunities broadening across countries, sectors and companies.
Erfahren Sie, wie aktive ETFs Konzentrationsrisiken reduzieren, Aktienchancen nutzen und die Effizienz moderner Kernaktienportfolios verbessern.
Hauptthemen
Verwandte Themen

1 Columbia Threadneedle Investments, Hyperscaler debt issuance: A technical opportunity in investment grade credit, 17. September 2026

Wichtige Informationen

Nur für professionelle Kunden und/oder entsprechende Anlegerkategorien in Ihrem Rechtsgebiet (nicht für Privatkunden bestimmt und nicht an diese weiterzugeben). Für Marketingzwecke.

Dieses Dokument dient ausschließlich Informationszwecken und sollte nicht als repräsentativ für eine bestimmte Anlage angesehen werden. Es ist weder als Angebot oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder anderen Finanzinstrumenten noch als Angebot zur Erbringung von Anlageberatung oder sonstigen Dienstleistungen zu verstehen. Anlagen sind mit Risiken verbunden, einschließlich des Risikos eines Verlusts des eingesetzten Kapitals. Ihr Kapital ist Risiken ausgesetzt. Das Marktrisiko kann einen einzelnen Emittenten, einen Wirtschaftssektor, eine Branche oder den gesamten Markt betreffen. Der Wert von Anlagen ist nicht garantiert; Anleger erhalten daher möglicherweise den investierten Betrag nicht zurück. Internationale Anlagen sind aufgrund möglicher politischer, wirtschaftlicher oder währungsbedingter Schwankungen sowie unterschiedlicher Finanz- und Rechnungslegungsstandards mit bestimmten Risiken und Volatilität verbunden. Die hierin genannten Wertpapiere dienen ausschließlich der Veranschaulichung, können sich ändern und sind nicht als Kauf- oder Verkaufsempfehlung zu verstehen. Die erörterten Wertpapiere können sich als rentabel oder unrentabel erweisen. Die geäußerten Ansichten entsprechen dem Stand zum angegebenen Datum, können sich bei Veränderungen der Marktbedingungen oder anderer Umstände ändern und von den Ansichten anderer Mitarbeiter oder verbundener Unternehmen von Columbia Threadneedle Investments (Columbia Threadneedle) abweichen. Die tatsächlichen Anlagen oder Anlageentscheidungen von Columbia Threadneedle und seinen verbundenen Unternehmen, ob für eigene Rechnung oder im Auftrag von Kunden, spiegeln die geäußerten Ansichten nicht notwendigerweise wider. Diese Informationen stellen keine Anlageberatung dar und berücksichtigen nicht die individuellen Umstände einzelner Anleger. Anlageentscheidungen sollten stets auf den spezifischen finanziellen Bedürfnissen, Anlagezielen, Zielsetzungen, dem Anlagehorizont und der Risikotoleranz eines Anlegers beruhen. Die beschriebenen Anlageklassen sind möglicherweise nicht für alle Anleger geeignet. Die Wertentwicklung in der Vergangenheit ist keine Garantie für künftige Ergebnisse; ebenso wenig ist eine Prognose als Garantie zu verstehen. Von Dritten bereitgestellte Informationen und Meinungen stammen aus Quellen, die als zuverlässig erachtet werden; ihre Richtigkeit und Vollständigkeit können jedoch nicht garantiert werden. Dieses Dokument und seine Inhalte wurden von keiner Aufsichtsbehörde geprüft.

In Australien: Herausgegeben von Threadneedle Investments Singapore (Pte.) Limited [„TIS“], ARBN 600 027 414. TIS ist von der Verpflichtung befreit, eine australische Finanzdienstleistungslizenz gemäß dem Corporations Act 2001 (Cth) zu halten, und stützt sich hinsichtlich der Finanzdienstleistungen, die sie für Wholesale-Kunden in Australien erbringt, auf die Class Order 03/1102. Dieses Dokument darf in Australien ausschließlich an „Wholesale-Kunden“ im Sinne von Section 761G des Corporations Act verteilt werden. TIS wird in Singapur (Registrierungsnummer: 201101559W) von der Monetary Authority of Singapore gemäß dem Securities and Futures Act (Chapter 289) reguliert; diese Vorschriften unterscheiden sich von den australischen Gesetzen.

In Singapur: Herausgegeben von Threadneedle Investments Singapore (Pte.) Limited, 3 Killiney Road, #07-07, Winsland House 1, Singapore 239519, die in Singapur von der Monetary Authority of Singapore gemäß dem Securities and Futures Act (Chapter 289) reguliert wird. Registrierungsnummer: 201101559W. Diese Werbung wurde nicht von der Monetary Authority of Singapore geprüft.

In Hongkong: Herausgegeben von Threadneedle Portfolio Services Hong Kong Limited 天利投資管理香港有限公司. Unit 3004, Two Exchange Square, 8 Connaught Place, Hong Kong, die von der Securities and Futures Commission („SFC“) zur Ausübung regulierter Tätigkeiten des Typs 1 zugelassen ist (CE:AQA779). In Hongkong gemäß der Companies Ordinance (Chapter 622) unter der Nr. 1173058 eingetragen.

In Japan: Herausgegeben von Columbia Threadneedle Investments Japan Co., Ltd., einem Finanzinstrumente-Geschäftsbetreiber, registriert beim Director-General of Kanto Local Finance Bureau (FIBO) unter der Nr. 3281 und Mitglied der Investment Management Association of Japan sowie der Type II Financial Instruments Firms Association.

Im Vereinigten Königreich: Herausgegeben von Threadneedle Asset Management Limited, Nr. 573204, und/oder Columbia Threadneedle Management Limited, Nr. 517895, beide in England und Wales eingetragen und im Vereinigten Königreich von der Financial Conduct Authority zugelassen und reguliert.

Im EWR: Herausgegeben von Threadneedle Management Luxembourg S.A., eingetragen im Registre de Commerce et des Sociétés (Luxemburg) unter der Nr. B 110242, und/oder Columbia Threadneedle Netherlands B.V., reguliert durch die niederländische Finanzmarktaufsicht (AFM), eingetragen unter der Nr. 08068841.

In der Schweiz: Herausgegeben von Threadneedle Portfolio Services AG, eingetragener Sitz: Claridenstrasse 41, 8002 Zürich, Schweiz.

Im Nahen Osten: Dieses Dokument wird von Columbia Threadneedle Investments (ME) Limited verteilt, die von der Dubai Financial Services Authority (DFSA) reguliert wird. Für Vertriebspartner: Dieses Dokument soll Vertriebspartnern Informationen über Produkte und Dienstleistungen der Unternehmensgruppe bereitstellen und ist nicht zur weiteren Verteilung bestimmt. Für institutionelle Kunden: Die Informationen in diesem Dokument sind nicht als Finanzberatung gedacht und richten sich ausschließlich an Personen mit angemessenen Anlagekenntnissen, die die regulatorischen Kriterien für eine Einstufung als professioneller Kunde oder Marktgegenpartei erfüllen. Keine andere Person sollte auf Grundlage dieser Informationen handeln.

Dieses Dokument kann Ihnen von einem verbundenen Unternehmen zur Verfügung gestellt werden, das zur Columbia Threadneedle Investments-Unternehmensgruppe gehört: Columbia Threadneedle Management Limited im Vereinigten Königreich; Columbia Threadneedle Netherlands B.V., reguliert durch die niederländische Finanzmarktaufsicht (AFM), eingetragen unter der Nr. 08068841.

Columbia Threadneedle Investments ist der globale Markenname der Columbia- und Threadneedle-Unternehmensgruppe. © 2026 Columbia Threadneedle. Alle Rechte vorbehalten.

Verwandte Beiträge

27 Oktober 2026

In Credit Weekly Snapshot – Copacabana

His name is Lula, and a surprising election victory in Brazil saw spreads widen in local markets. Elsewhere, yield curves flattened in the US, Japan and Germany.
20 Oktober 2026

In Credit Weekly Snapshot – One night in Bangkok

Geopolitics remain a key market concern, despite being hard to measure, with tensions feeding through to oil prices, inflation concerns and bond markets.
13 Oktober 2026

In Credit Weekly Snapshot – The real thing

Inflation continues to influence government finances, with UK real yields nearing 2%, their highest level since 2008, and US real yields approaching 3%.
29 Oktober 2026

Kundenportfoliomanager

Emerging Markets: A broadening opportunity

We explain how we’ve navigated recent market moves across emerging markets and why we see opportunities broadening across countries, sectors and companies.
29 Oktober 2026

Head of EMEA Active ETF Distribution

Warum aktive ETFs in heutigen Aktienportfolios eine größere Rolle spielen können

Erfahren Sie, wie aktive ETFs Konzentrationsrisiken reduzieren, Aktienchancen nutzen und die Effizienz moderner Kernaktienportfolios verbessern.
29 Oktober 2026

Client Portfolio Manager

Global Head of Japanese Equities

Too Big to Bundle: Why Japan merits a dedicated equity allocation

For decades, corporate Japan was defined by stagnation—low growth, entrenched management teams and idle capital on balance sheets. Today, that landscape looks markedly different.

Wichtige Informationen

Nur für professionelle Kunden und/oder entsprechende Anlegerkategorien in Ihrem Rechtsgebiet (nicht für Privatkunden bestimmt und nicht an diese weiterzugeben). Für Marketingzwecke.

Dieses Dokument dient ausschließlich Informationszwecken und sollte nicht als repräsentativ für eine bestimmte Anlage angesehen werden. Es ist weder als Angebot oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder anderen Finanzinstrumenten noch als Angebot zur Erbringung von Anlageberatung oder sonstigen Dienstleistungen zu verstehen. Anlagen sind mit Risiken verbunden, einschließlich des Risikos eines Verlusts des eingesetzten Kapitals. Ihr Kapital ist Risiken ausgesetzt. Das Marktrisiko kann einen einzelnen Emittenten, einen Wirtschaftssektor, eine Branche oder den gesamten Markt betreffen. Der Wert von Anlagen ist nicht garantiert; Anleger erhalten daher möglicherweise den investierten Betrag nicht zurück. Internationale Anlagen sind aufgrund möglicher politischer, wirtschaftlicher oder währungsbedingter Schwankungen sowie unterschiedlicher Finanz- und Rechnungslegungsstandards mit bestimmten Risiken und Volatilität verbunden. Die hierin genannten Wertpapiere dienen ausschließlich der Veranschaulichung, können sich ändern und sind nicht als Kauf- oder Verkaufsempfehlung zu verstehen. Die erörterten Wertpapiere können sich als rentabel oder unrentabel erweisen. Die geäußerten Ansichten entsprechen dem Stand zum angegebenen Datum, können sich bei Veränderungen der Marktbedingungen oder anderer Umstände ändern und von den Ansichten anderer Mitarbeiter oder verbundener Unternehmen von Columbia Threadneedle Investments (Columbia Threadneedle) abweichen. Die tatsächlichen Anlagen oder Anlageentscheidungen von Columbia Threadneedle und seinen verbundenen Unternehmen, ob für eigene Rechnung oder im Auftrag von Kunden, spiegeln die geäußerten Ansichten nicht notwendigerweise wider. Diese Informationen stellen keine Anlageberatung dar und berücksichtigen nicht die individuellen Umstände einzelner Anleger. Anlageentscheidungen sollten stets auf den spezifischen finanziellen Bedürfnissen, Anlagezielen, Zielsetzungen, dem Anlagehorizont und der Risikotoleranz eines Anlegers beruhen. Die beschriebenen Anlageklassen sind möglicherweise nicht für alle Anleger geeignet. Die Wertentwicklung in der Vergangenheit ist keine Garantie für künftige Ergebnisse; ebenso wenig ist eine Prognose als Garantie zu verstehen. Von Dritten bereitgestellte Informationen und Meinungen stammen aus Quellen, die als zuverlässig erachtet werden; ihre Richtigkeit und Vollständigkeit können jedoch nicht garantiert werden. Dieses Dokument und seine Inhalte wurden von keiner Aufsichtsbehörde geprüft.

In Australien: Herausgegeben von Threadneedle Investments Singapore (Pte.) Limited [„TIS“], ARBN 600 027 414. TIS ist von der Verpflichtung befreit, eine australische Finanzdienstleistungslizenz gemäß dem Corporations Act 2001 (Cth) zu halten, und stützt sich hinsichtlich der Finanzdienstleistungen, die sie für Wholesale-Kunden in Australien erbringt, auf die Class Order 03/1102. Dieses Dokument darf in Australien ausschließlich an „Wholesale-Kunden“ im Sinne von Section 761G des Corporations Act verteilt werden. TIS wird in Singapur (Registrierungsnummer: 201101559W) von der Monetary Authority of Singapore gemäß dem Securities and Futures Act (Chapter 289) reguliert; diese Vorschriften unterscheiden sich von den australischen Gesetzen.

In Singapur: Herausgegeben von Threadneedle Investments Singapore (Pte.) Limited, 3 Killiney Road, #07-07, Winsland House 1, Singapore 239519, die in Singapur von der Monetary Authority of Singapore gemäß dem Securities and Futures Act (Chapter 289) reguliert wird. Registrierungsnummer: 201101559W. Diese Werbung wurde nicht von der Monetary Authority of Singapore geprüft.

In Hongkong: Herausgegeben von Threadneedle Portfolio Services Hong Kong Limited 天利投資管理香港有限公司. Unit 3004, Two Exchange Square, 8 Connaught Place, Hong Kong, die von der Securities and Futures Commission („SFC“) zur Ausübung regulierter Tätigkeiten des Typs 1 zugelassen ist (CE:AQA779). In Hongkong gemäß der Companies Ordinance (Chapter 622) unter der Nr. 1173058 eingetragen.

In Japan: Herausgegeben von Columbia Threadneedle Investments Japan Co., Ltd., einem Finanzinstrumente-Geschäftsbetreiber, registriert beim Director-General of Kanto Local Finance Bureau (FIBO) unter der Nr. 3281 und Mitglied der Investment Management Association of Japan sowie der Type II Financial Instruments Firms Association.

Im Vereinigten Königreich: Herausgegeben von Threadneedle Asset Management Limited, Nr. 573204, und/oder Columbia Threadneedle Management Limited, Nr. 517895, beide in England und Wales eingetragen und im Vereinigten Königreich von der Financial Conduct Authority zugelassen und reguliert.

Im EWR: Herausgegeben von Threadneedle Management Luxembourg S.A., eingetragen im Registre de Commerce et des Sociétés (Luxemburg) unter der Nr. B 110242, und/oder Columbia Threadneedle Netherlands B.V., reguliert durch die niederländische Finanzmarktaufsicht (AFM), eingetragen unter der Nr. 08068841.

In der Schweiz: Herausgegeben von Threadneedle Portfolio Services AG, eingetragener Sitz: Claridenstrasse 41, 8002 Zürich, Schweiz.

Im Nahen Osten: Dieses Dokument wird von Columbia Threadneedle Investments (ME) Limited verteilt, die von der Dubai Financial Services Authority (DFSA) reguliert wird. Für Vertriebspartner: Dieses Dokument soll Vertriebspartnern Informationen über Produkte und Dienstleistungen der Unternehmensgruppe bereitstellen und ist nicht zur weiteren Verteilung bestimmt. Für institutionelle Kunden: Die Informationen in diesem Dokument sind nicht als Finanzberatung gedacht und richten sich ausschließlich an Personen mit angemessenen Anlagekenntnissen, die die regulatorischen Kriterien für eine Einstufung als professioneller Kunde oder Marktgegenpartei erfüllen. Keine andere Person sollte auf Grundlage dieser Informationen handeln.

Dieses Dokument kann Ihnen von einem verbundenen Unternehmen zur Verfügung gestellt werden, das zur Columbia Threadneedle Investments-Unternehmensgruppe gehört: Columbia Threadneedle Management Limited im Vereinigten Königreich; Columbia Threadneedle Netherlands B.V., reguliert durch die niederländische Finanzmarktaufsicht (AFM), eingetragen unter der Nr. 08068841.

Columbia Threadneedle Investments ist der globale Markenname der Columbia- und Threadneedle-Unternehmensgruppe. © 2026 Columbia Threadneedle. Alle Rechte vorbehalten.

Icon checked

Vielen Dank. Sie können jetzt Ihr Präferenzzentrum besuchen, um auszuwählen, welche Insights Sie per E-Mail erhalten möchten.

Icon checked

Vielen Dank. Sie können jetzt Ihr Präferenzzentrum besuchen, um auszuwählen, welche Insights Sie per E-Mail erhalten möchten.

Icon checked

Vielen Dank. Sie können jetzt Ihr Präferenzzentrum besuchen, um auszuwählen, welche Insights Sie per E-Mail erhalten möchten.

Bitte bestätigen Sie einige Angaben zu Ihrer Person, um Ihr Präferenzzentrum zu besuchen

*Pflichtfelder

Etwas ist schiefgelaufen, bitte versuchen Sie es erneut

Vielen Dank. Sie können jetzt Ihr Präferenzzentrum besuchen, um auszuwählen, welche Einblicke Sie per E-Mail erhalten möchten.

Um zu sehen und zu aktualisieren, welche Erkenntnisse Sie von uns per E-Mail erhalten, besuchen Sie bitte Ihr Preference Center.