Im Gespräch mit zwei unserer Portfoliomanager für globale Technologieaktien erfahren wir, welche Entwicklungen sie im Sektor besonders im Blick haben.
Künstliche Intelligenz (KI) mag die Diskussion im Technologiesektor dominieren, doch die Anlagemöglichkeiten reichen weit darüber hinaus. Zwei unserer Portfoliomanager für globale Technologieaktien erläutern ihre Einschätzungen zu den Chancen, Risiken und Trends, die den Sektor im kommenden Jahr prägen dürften.
Welche Technologiethemen beschäftigen Sie als führende Technologieinvestoren derzeit besonders?
Patel: Für uns stehen die Risikofaktoren im Vordergrund, insbesondere die Zinsen. Entscheidend ist die Frage, was die Zinsentwicklung antreibt. Sie hängt mit dem Ölpreis zusammen, der wiederum von den anhaltenden geopolitischen Spannungen beeinflusst wird. Der investitionsintensive Ausbau der KI-Infrastruktur ist neben den operativen Cashflows der großen Hyperscaler auch auf Fremdkapital angewiesen.
Narang: In meiner mehr als 30-jährigen Laufbahn als Technologieinvestor war es meines Erachtens noch nie so wichtig, die Entwicklungen an den Kreditmärkten zu verfolgen. Umsatzwachstumsraten, Rentabilität, operative Cashflows sowie die Kosten und die Verfügbarkeit von Kapital werden mit darüber entscheiden, wie lange dieser Ausbau anhalten kann. Wir beobachten die langfristigen Zinsen, die Kreditspreads und das enorme Volumen des im gesamten KI-Ökosystem aufgenommenen Kapitals sehr genau. Dabei sehen wir eine zunehmende Kluft zwischen den Hyperscalern Microsoft, Alphabet und Amazon mit ihren soliden Bilanzen und starken Cashflows und einigen neueren Anbietern von KI-Infrastruktur, die stärker auf externe Finanzierung angewiesen sind.
Darüber hinaus bleiben agentenbasierte KI, die Einführung von Open-Source-Modellen, disruptive Veränderungen im gesamten Software-Stack und die Sicherheit von KI wichtige Themen für uns. Langfristig stellt sich vor allem die Frage, ob die Branche diesen beispiellosen Ausbau weiter finanzieren und zugleich attraktive Renditen auf das eingesetzte Kapital erwirtschaften kann.
Für den Technologiesektor zeichnet sich ein starkes Jahr ab, doch bei den Marktführern gab es Verschiebungen. Wie sollten Anleger mit Blick auf 2027 die Führungsrolle einzelner Unternehmen und Segmente im Technologiesektor beurteilen?
Narang: Es war ein dynamisches Jahr. Zu Jahresbeginn entwickelten sich Halbleiter und KI-Infrastruktur deutlich überdurchschnittlich, während Software angesichts der Sorgen über disruptive Veränderungen durch KI zurückblieb. Im weiteren Jahresverlauf begannen Anleger, stärker zwischen den Geschäftsmodellen von Softwareunternehmen zu unterscheiden. Bereiche wie Cybersicherheit und Infrastruktursoftware erwiesen sich dabei als Profiteure.
Wir gehen davon aus, dass diese Differenzierung mit Blick auf 2027 noch wichtiger wird. Anleger werden zunehmend darauf achten, welche Unternehmen ihre KI-Investitionen in dauerhaftes Umsatzwachstum, Gewinne und Cashflows umsetzen können. Steigende Finanzierungskosten, zeitweilige Investitionspausen und Fragen zur Kapitalrendite könnten auf diesem Weg immer wieder für Volatilität sorgen. Geduld, Diversifikation und eine aktive Einzeltitelauswahl bleiben daher entscheidend.
Patel: Mit dem Übergang ins Jahr 2027 dürfte die Entwicklung am Technologiemarkt an Breite gewinnen. Dabei könnten sich vermehrt auch Aktien erholen, deren Kurse sich von ihren Fundamentaldaten entkoppelt haben. Der Markt dürfte allmählich erkennen, dass sich nicht alles um KI oder KI-Investitionsausgaben dreht. Eine Vielzahl von Unternehmen bringt KI auf den Markt und erzielt damit Umsätze, ob Software- und Internetunternehmen, Halbleiterhersteller außerhalb des KI-Bereichs oder Anbieter von IT-Hardware. Viele dieser Unternehmen bieten erhebliches Wertpotenzial: Sie verfügen über starke Cashflows, attraktive Bewertungen und überzeugende Programme zur Kapitalallokation.
Narang: Unseres Erachtens sollten Anleger selektiv bleiben, auch wenn die Bewertungen am breiteren Technologiemarkt nicht wesentlich von ihren langfristigen Durchschnittswerten abweichen. Dabei ist zu beachten, dass die Bewertungen innerhalb des Technologiesektors sehr unterschiedlich sind und die Marktführerschaft rasch wechseln kann. Zu den Gewinnern der nächsten Jahre dürften jene Unternehmen zählen, die nachhaltige Renditen auf ihre KI-Investitionen nachweisen können, und nicht einfach diejenigen mit den größten Ausgabenplänen. Eine breite Streuung über Geschäftsmodelle und Teilsektoren der Technologie bleibt ein wichtiger Baustein für langfristigen Erfolg.
Patel: Auch bei Anlagen, die vom KI-Investitionsboom profitieren, sehen wir grundsätzlich kein Problem. Wir sind lediglich der Ansicht, dass andere Bereiche ebenfalls erhebliches Wertpotenzial bieten.
Hat die massive Welle von Fremdkapitalemissionen der Technologieunternehmen Auswirkungen auf deren Aktien, sei es auf einzelne Titel oder auf den Technologiesektor insgesamt?
Patel: Der Großteil der Investitionsausgaben der Hyperscaler in Höhe von einer Billion US-Dollar entfällt auf vier Unternehmen mit soliden Bilanzen und operativen Cashflows. Die Fremdkapitalemissionen weisen überwiegend Investment-Grade-Qualität auf. Sie ergänzen den operativen Cashflow und dürften unabhängig von der weiteren Zinsentwicklung fortgesetzt werden können. Bei den kleineren Neocloud-Anbietern, die früher Bitcoin-Mining betrieben haben, ist größere Vorsicht geboten. Sie erwirtschaften keinen operativen Cashflow und sind zur Finanzierung ihrer Investitionen überwiegend auf die Fremdkapitalmärkte angewiesen.
Hyperscaler bauen ihre KI-Kapazitäten aus
Geschätzte Investitionsausgaben in Mrd. US-Dollar
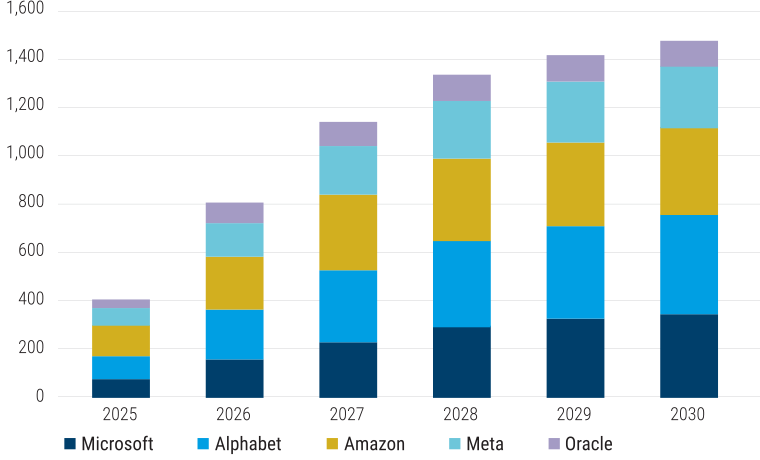
Quelle: Schätzungen von Columbia Threadneedle Investments, Juni 2026.
Narang: Dies ist derzeit eine der wichtigsten Debatten im Technologiesektor. Neben klassischen Investment-Grade-Emissionen beobachten wir im gesamten Ökosystem auch Finanzierungen für Rechenzentren und Chips sowie Eigenkapitalaufnahmen. Wir arbeiten eng mit unseren Anleihekollegen zusammen, da Veränderungen bei Zinsen, Kreditspreads und der Verfügbarkeit von Finanzierung letztlich auch die Aktienentwicklung beeinflussen können.
Hyperscaler nehmen Fremdkapital zur Finanzierung von KI-Initiativen auf
Fremdkapitalemissionen in Mrd. US-Dollar
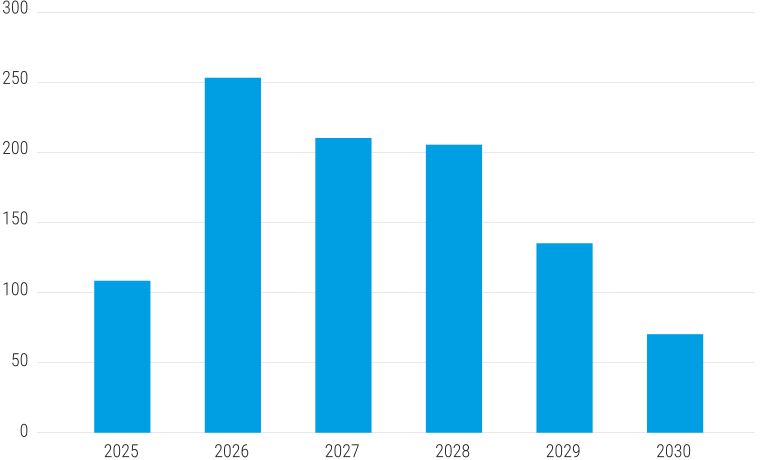
Quelle: Schätzungen von Columbia Threadneedle Investments, Juni 2026.
Während die Hyperscaler in der Regel über die Bilanzstärke und die Cashflows verfügen, um diese Investitionen zu tragen, sind andere Teile des Ökosystems stärker auf günstige Finanzierungsbedingungen angewiesen. Die jüngsten Belastungen bei mehreren Neocloud-Anbietern haben verdeutlicht, wie wichtig es ist, nicht nur die Nachfrage nach KI-Infrastruktur zu verstehen, sondern auch die Tragfähigkeit der Kapitalstruktur, die diese Nachfrage finanziert. Die Kapitalkosten zu verstehen, wird ebenso wichtig wie das Verständnis der Technologie selbst.
Mit der zunehmenden Verbreitung von KI ist in Teilen des Technologiesektors das Potenzial für disruptive Veränderungen sichtbar geworden. In welchen Bereichen dürften solche Disruptionsängste Ihrer Meinung nach anhalten?
Patel: Ich glaube nicht, dass es noch einen Bereich gibt, der bislang unberührt geblieben ist. Zunächst traf es Software-as-a-Service-Anbieter, dann belasteten Sorgen über agentenbasierte KI die Internetunternehmen. Meines Erachtens hat der Markt zunächst den gesamten Softwarebereich abgestraft. Inzwischen erholen sich einzelne Aktien wieder.
Narang: Wettbewerbsvorteile im Technologiesektor sind nicht statisch. Eine dauerhafte Führungsposition erfordert kontinuierliche Innovation, die Bereitschaft, das eigene Geschäft grundlegend zu verändern, und die Fähigkeit, erfolgreich zu skalieren. Unternehmen, die Innovationsführerschaft mit Preissetzungsmacht und operativer Größe verbinden, schaffen in der Regel die dauerhaftesten Wettbewerbsvorteile. Wir beobachten genau, wie große Sprachmodelle verschiedene Ebenen des Software-Stacks beeinflussen könnten und wie persönliche KI-Agenten bestehende Geschäftsmodelle im Laufe der Zeit verändern könnten. Bestimmte Geschäftsmodelle, die sich auf einen einzigen Vorteil stützen, etwa die einiger Anbieter von Anwendungssoftware, sind potenziell durch Disruption gefährdet.
Patel: Nicht der gesamte Softwarebereich wird sich erholen. Wir konzentrieren uns jedoch auf Infrastruktur- und branchenspezifische Software statt auf Anwendungssoftware.
Welche der derzeitigen Entwicklungen bei globalen Technologieanlagen bereiten Ihnen mit Blick auf das kommende Jahr die größten Sorgen?
Narang: Wir beobachten staatliche Regulierung, geopolitische Spannungen, Energiepreise, die Sicherheit von KI und die Verfassung der Kreditmärkte. Aus Anlagesicht ist eine der wichtigsten Fragen, ob sich die Erträge aus den heutigen KI-Ausgaben in dem von Anlegern erwarteten Zeitrahmen einstellen. Bei der KI-Nachfrage dürfte es Phasen der Volatilität, der Verarbeitung des bisherigen Wachstums und wechselnder Anlegerstimmung geben. Zudem erwarten wir, dass sich das Wachstum der Investitionsausgaben der Hyperscaler irgendwann abschwächt. Unsere Aufgabe besteht darin, vorübergehende Volatilität von substanzielleren Veränderungen der zugrunde liegenden Fundamentaldaten zu unterscheiden.
Patel: Wir müssen außerdem sicherstellen, dass wir nicht einfach undifferenziert in den gesamten Technologiesektor investieren. Wir beobachten eine Zweiteilung des Technologiemarktes und müssen in einem Umfeld höherer Zinsen bei der Einzeltitelauswahl noch aktiver vorgehen. Zinsen sind wichtig, und damit auch die Geschäftsmodelle.
Welche Chancen sehen Sie außerhalb der USA?
Patel: Unser Ansatz besteht darin, zunächst das beste Technologieunternehmen einer Branche zu finden und dann unabhängig von seinem Standort eine Position aufzubauen. Auf der Suche nach neuen Anlageideen verbringen wir deutlich mehr Zeit in Japan, Korea und Taiwan. Entscheidend für unseren Prozess ist jedoch auch hier, das beste Unternehmen zu finden, nicht dessen geografischer Standort.
Narang: Auch wir versuchen, in unserer Strategie herausragende Unternehmen zu halten, unabhängig von ihrer Marktkapitalisierung oder ihrem geografischen Standort. Wir suchen nach nachhaltigen Wettbewerbsvorteilen, hohen Markteintrittsbarrieren, hohen Hürden für den Aufbau vergleichbarer Größenordnungen und starken Renditen. Der Fokus auf den wirtschaftlichen Schutzwall eines Unternehmens war stets unser Leitmotiv und hat sich für unsere Kunden bewährt. Chancen sehen wir beispielsweise bei führenden Technologiegeschäftsmodellen in Südkorea, Taiwan, Japan und den Niederlanden.
Wie unterscheiden Sie zwischen Innovation und Hype?
Narang: Statt uns ausschließlich darauf zu konzentrieren, was gut laufen könnte, legen wir großen Wert darauf, zu verstehen, was schiefgehen könnte. Diese Disziplin geht auf meine Zeit als Leerverkäufer zurück. Sie hilft dem Team, Risiken frühzeitig zu erkennen, Konsensannahmen zu hinterfragen, spekulative Marktbereiche zu meiden und den Schutz vor Verlusten konsequent im Blick zu behalten. Hervorragende Technologien sind nicht immer hervorragende Anlagen, wenn das zugrunde liegende Geschäftsmodell oder die Finanzierungsstruktur nicht tragfähig ist.
Um überbewertete Modeerscheinungen von echten disruptiven Kräften zu unterscheiden, betrachten wir die Umsatzwachstumsraten disruptiver Unternehmen, analysieren ihr tatsächliches Nutzenversprechen, sprechen mit Endnutzern und prüfen, wie schnell führende etablierte Anbieter reagieren können. Fällt ihnen die Reaktion leicht, kann dies eher auf eine evolutionäre als auf eine disruptive Entwicklung hindeuten. All dies hilft uns einzuschätzen, ob diese Unternehmen tatsächlich das Potenzial für tiefgreifende Veränderungen haben.
Patel: Ich möchte unseren tiefgreifenden Researchprozess hervorheben. Unsere Analysten sind sowohl Branchen- als auch Aktienexperten. Darüber hinaus verfügen wir über ein Venture-Team, das Anlagemöglichkeiten bei nicht börsennotierten Unternehmen prüft. Wir wollen nicht nur die einzelnen Aktien verstehen, sondern auch wissen, was in der Branche vor sich geht.
Bei der Aktienanalyse suchen wir nach Wachstum zu einem angemessenen Preis. Um einen echten, nachhaltigen Vorteil zu identifizieren, betrachten wir ergebnisbezogene Kennzahlen: den freien Cashflow, das Ergebnis vor Zinsen, Steuern und Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte sowie den Gewinn je Aktie. Wir wollen zu angemessenen Preisen in Unternehmen mit substanzieller Geschäftstätigkeit und tatsächlichen Gewinnen investieren. Zudem wollen wir unsere Bewertungsdisziplin mit einem starken Produktzyklus verbinden, der im Laufe der Zeit höhere Gewinne ermöglichen kann.
Fazit
Narang: KI bleibt einer der wichtigsten Innovationszyklen, die wir seit Jahrzehnten erlebt haben. Wir richten unseren Blick jedoch gleichermaßen auf die Risiken und die zu seiner Unterstützung erforderliche Finanzierung. Die Nachfrage gewinnt über Chips, Strom, Speicher, Software, Zahlungsverkehr und Sicherheit hinweg an Breite. Die zentrale Frage bleibt jedoch, ob sich dieses beispiellose Investitionsvolumen in dauerhaftes, profitables Wachstum umsetzen lässt.
Die attraktivsten Chancen bieten unseres Erachtens Unternehmen, die nachhaltiges Umsatzwachstum, steigende Margen und die Generierung von Cashflows nachweisen und dabei starke Wettbewerbspositionen sowie finanzielle Disziplin wahren können.
Patel: Die entscheidende Frage bei der Betrachtung unserer Anlagen lautet: Sind sie in einer neuen Welt noch relevant? Unserer Ansicht nach dürften Unternehmen mit robusten, mehrjährigen strukturellen Wachstumsperspektiven und hohen Markteintrittsbarrieren langfristig profitieren. Dies gilt insbesondere für Unternehmen, deren Tätigkeit nur eine Handvoll anderer Anbieter ausübt. Es ist unsere Aufgabe, jedes Unternehmen fortlaufend zu überprüfen, um sicherzustellen, dass es weiterhin relevant ist. Und der Wandel vollzieht sich rasant.