
In sintesi
- La tesi d’investimento sul Giappone si fonda sulle riforme della corporate governance, non sulla politica monetaria, sui movimenti valutari o sull’andamento dell’economia.
- Con il progressivo smantellamento delle partecipazioni azionarie incrociate da parte delle società, vediamo ampie opportunità di creazione di valore per gli investitori.
- La minore correlazione con gli altri mercati azionari internazionali e la limitata copertura da parte degli analisti rendono il Giappone un’interessante fonte di diversificazione del portafoglio e un mercato nel quale la gestione attiva può esprimersi al meglio.
Per decenni, il mondo delle imprese giapponesi è stato sinonimo di stagnazione: crescita bassa, gruppi dirigenti consolidati e capitale inutilizzato nei bilanci. Oggi lo scenario appare nettamente diverso. Le riforme societarie, l’aumento delle operazioni di fusione e acquisizione (M&A), le dinamiche reflazionistiche e il graduale trasferimento del patrimonio delle famiglie dal risparmio agli investimenti stanno rdisegnando sia il comportamento delle imprese sia le opportunità di mercato.
Le allocazioni degli investitori, tuttavia, si sono adeguate più lentamente. Molti portafogli continuano ad accedere al Giappone in modo incidentale, nell’ambito di un ampio mandato internazionale, anziché attraverso un’allocazione dedicata. Questo limita spesso la capacità dei gestori attivi specializzati di sfruttare pienamente la varietà di opportunità derivanti da questi cambiamenti strutturali. A nostro avviso, ciò significa trascurare una delle trasformazioni societarie più significative in atto nei mercati azionari globali, oltre a un’ opportunità per rafforzare la diversificazione del portafoglio.
Perché le opportunità in Giappone sono cambiate
Il caso d’investimento sul Giappone è oggi profondamente diverso rispetto ai cicli precedenti. In passato, molti investitori si concentravano sulla politica monetaria, sui movimenti valutari o sulla crescita economica. Oggi, la dinamica più importante riguarda i cambiamenti ai vertici delle aziende.
Dal lancio dell’Abenomics, le società giapponesi hanno registrato una crescita cumulata degli utili per azione superiore a quella delle omologhe statunitensi, nonostante la crescita economica relativamente modesta del Paese. Questa solidità degli utili riflette miglioramenti strutturali della redditività, dell’allocazione del capitale e della disciplina manageriale, e non soltato un contesto macroeconomico favorevole.
Durante l’intera era dell’Abenomics, la crescita degli utili societari giapponesi ha superato quella delle società statunitensi
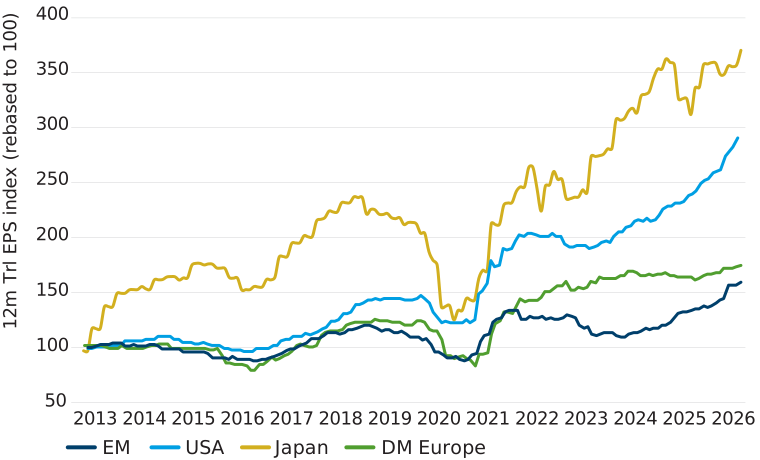
Fonte: Jefferies. 31 agosto 2026. Indici MSCI utilizzati per tutte le regioni.
La riforma della corporate governance è al centro di questo cambiamento. L’attenzione della Tokyo Stock Exchange (TSE) all’efficienza del capitale, unita a un maggiore coinvolgimento degli azionisti, spinge le società a migliorare la redditività del capitale proprio (ROE), semplificare le strutture societarie e allocare il capitale in modo più efficace. Di conseguenza, la crescita dei dividendi e i riacquisti di azioni proprie hanno raggiunto livelli record, mentre le società mostrano una maggiore disponibilità a cedere attività non strategiche, ristrutturare le proprie attività e perseguire operazioni strategiche di M&A.
È importante sottolineare che questo processo di riforma è tutt’altro che concluso. Nonostante i progressi significativi, le società giapponesi continuano a detenere disponibilità liquide superiori al 40% del prodotto interno lordo (PIL), oltre il doppio rispetto ai livelli statunitensi.
Una delle manifestazioni più evidenti delle riforme di corporate governance in Giappone è l’accelerazione nello smantellamento delle partecipazioni azionarie incrociate. Per decenni, le società giapponesi hanno accumulato ampi portafogli di azioni di altre imprese, spesso generando profitti senza restituire capitale agli azionisti in misura significativa. Oggi la Borsa di Tokyo (TSE) richiede alle società quotate di giustificare tali partecipazioni sulla base sia della rilevanza strategica sia dei rendimenti economici. Le società che non sono in grado di farlo subiscono pressioni crescenti affinché spieghino perché tali attività rimangano in bilancio.
Con l’intensificarsi dell’attenzione all’efficienza del capitale, in particolare per le società negoziate al di sotto del valore contabile (book value), il ritmo delle cessioni di partecipazioni incrociate ha accelerato. L’opportunità resta considerevole. I titoli di partecipazione rappresentano ancora circa il 13% della capitalizzazione di mercato per il quintile di azioni giapponesi con le valutazioni più basse, rispetto ad appena lo 0,5% per il quintile più costoso. Queste società con valutazioni inferiori sono anche le venditrici più attive: il 77% ha comunicato cessioni di titoli nell’ultimo esercizio, generando proventi di cassa pari all’1,6% della capitalizzazione di mercato aggregata. I proventi derivanti da tali cessioni vengono generalmente riallocati tra reinvestimenti interni, iniziative di crescita per linee esterne e restituzione del capitale in eccesso agli azionisti.
Nonostante l’accelerazione delle cessioni, al ritmo attuale lo smantellamento delle partecipazioni incrociate potrebbe richiedere un altro decennio. Le partecipazioni strategiche nell’universo TOPIX ammontano ancora a circa 53.000 miliardi di yen, pari a circa il 7% della capitalizzazione di mercato. Con la monetizzazione delle partecipazioni incrociate in eccesso e una maggiore disciplina nell’allocazione del capitale, una parte significativa del potenziale di creazione di valore per gli azionisti deve ancora concretizzarsi.
Il valore patrimoniale non espresso persiste nelle società giapponesi con le valutazioni più basse
Partecipazioni in % della capitalizzazione di mercato
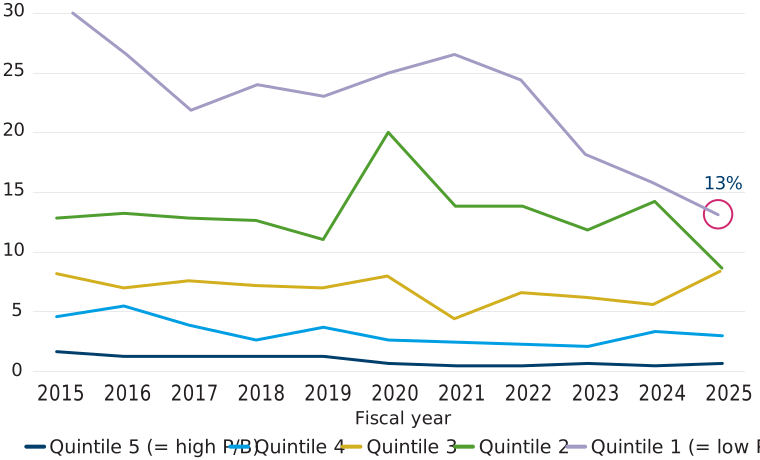
Fonte: JP Morgan. 31 agosto 2026. Partecipazioni strategiche in percentuale della capitalizzazione di mercato. Dati aggregati relativi alle società del TOPIX 500 per le quali sono disponibili informazioni, misurati all’inizio dell’esercizio fiscale.
L’entità di queste risorse di bilancio in eccesso contribuisce a spiegare perché la creazione di valore attraverso il dialogo con le società rimanga un tema così rilevante. Il Giappone è oggi uno dei mercati più attivi al mondo per il coinvolgimento degli azionisti, gli investimenti di private equity e le operazioni di M&A. Gli investitori incoraggiano sempre più le società a liberare valore attraverso una migliore governance, la razionalizzazione dei portafogli e una maggiore disciplina nell’allocazione del capitale. Il forte aumento dell’attività di M&A e operazioni quali la proposta di acquisizione di Toyota Industries dimostrano che nemmeno le strutture societarie più consolidate sono ormai immuni al cambiamento.
Il Giappone sta seguendo il modello statunitense di creazione di valore?
Quanto sta accadendo oggi in Giappone presenta notevoli analogie con gli Stati Uniti dei primi anni Ottanta, periodo che precedette uno dei maggiori cicli di creazione di ricchezza della storia moderna. All’epoca, quasi il 40% delle azioni statunitensi era negoziato al di sotto del valore contabile, la redditività del capitale proprio delle imprese languiva su livelli medi a una cifra e il capitale rimaneva intrappolato in vasti conglomerati sottoposti a pressioni crescenti per migliorare l’efficienza e i rendimenti per gli azionisti. La risposta fu un profondo cambiamento dei comportamenti societari, guidato da deregolamentazione, ristrutturazioni, attività di M&A e da una rinnovata attenzione alla disciplina del capitale, che pose le basi per decenni di creazione di valore.
Il Giappone sta ora attraversando una trasformazione analoga. Le riforme della governance incoraggiano le società a migliorare la redditività, ottimizzare i bilanci e dare priorità ai rendimenti per gli azionisti, mentre un panorama societario fortemente frammentato offre ancora un notevole margine di consolidamento.
L’opportunità di valutazione del Giappone ricorda il mercato statunitense degli anni Ottanta
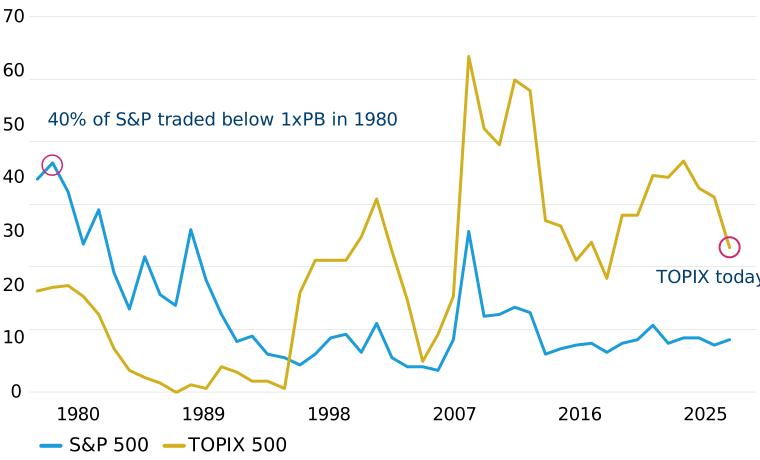
Fonte: Bloomberg e Sumitomo Mitsui Banking Corp. (SMBC). Dicembre 2025. Il grafico mostra la quota di titoli con un rapporto prezzo/valore contabile (P/B) inferiore a 1 nell’universo Giappone-Stati Uniti. Calcolo mensile a partire da gennaio 1980.
Il Giappone si trova inoltre nelle fasi iniziali di una rivoluzione degli investitori retail. Così come l’introduzione dei piani 401(k) e degli Individual Retirement Account (IRA) negli Stati Uniti ha convogliato i risparmi delle famiglie verso le azioni, l’ampliamento del programma Nippon Individual Savings Account (NISA) incoraggia una generazione di nuovi investitori a trasferire il patrimonio dalla liquidità al mercato azionario. Le famiglie giapponesi detengono attività finanziarie per circa 15.000 miliardi di dollari, un importo equivalente a oltre quattro volte il PIL della Francia, eppure circa la metà di questa ricchezza rimane in liquidità e depositi. L’esperienza statunitense mostra come i portafogli delle famiglie possano evolvere man mano che i risparmi vengono gradualmente orientati verso gli investimenti, evidenziando la portata potenziale dell’opportunità di riallocazione patrimoniale a lungo termine del Giappone.
Il divario nella detenzione di azioni in Giappone indica un ulteriore potenziale di rialzo del mercato
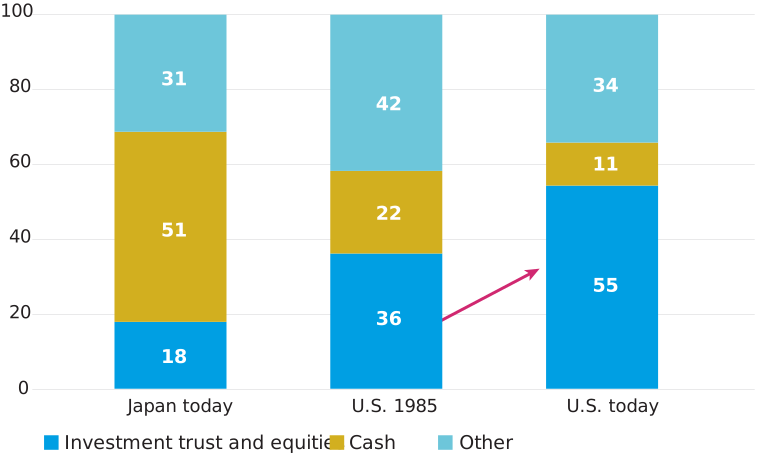
Fonte: Morgan Stanley MUFG Research. Dicembre 2025. Il grafico mostra la ripartizione percentuale complessiva delle attività delle famiglie.
Il ruolo del Giappone nei portafogli internazionali
Sebbene un’allocazione a un singolo paese possa sembrare aumentare il rischio di concentrazione, il rischio di portafoglio dipende in ultima analisi dal modo in cui le attività interagiscono all’interno del portafoglio complessivo. Storicamente, le azioni giapponesi hanno mostrato una bassa correlazione con le azioni statunitensi, in particolare con i benchmark a forte contenuto tecnologico. Pur esistendo alcune correlazioni, esse rimangono sostanzialmente inferiori rispetto alla maggior parte dei principali mercati azionari sviluppati. La minore correlazione è particolarmente evidente nelle azioni giapponesi con copertura valutaria e nelle società giapponesi a piccola e media capitalizzazione (SMID cap), il che suggerisce che sia la valuta sia l’esposizione al di fuori delle large cap possono influenzare il ruolo del Giappone nella costruzione del portafoglio.
Le azioni giapponesi si comportano in modo diverso.
Matrice di correlazione: rendimenti a cinque anni
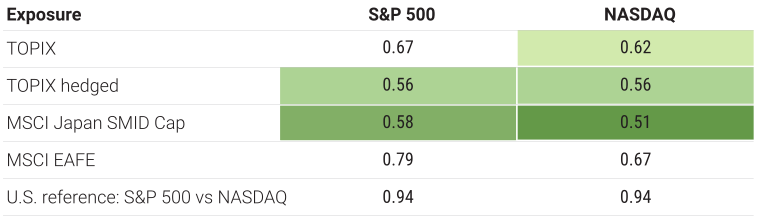
Fonte: FactSet, giugno 2026.
La struttura stessa del mercato favorisce questo comportamento differenziato. Il Giappone offre un’esposizione a un mercato con struttura e una composizione settoriale distinte. Le dieci maggiori società dell’S&P 500 rappresentano circa il 38% della capitalizzazione dell’indice, un livello prossimo al massimo storico. In Giappone, le prime dieci si attestano invece intorno al 23%. Anche le esposizioni settoriali differiscono sensibilmente, con una maggiore rappresentanza dei settori finanziario, industriale e automobilistico nel mercato giapponese.
La composizione settoriale del Giappone può migliorare la diversificazione del portafoglio
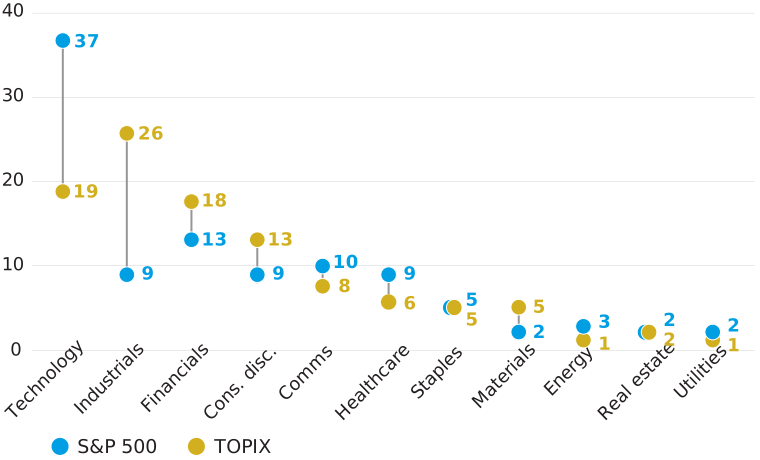
Fonte: FactSet. Pesi settoriali GICS: S&P 500 rispetto al Giappone. Agosto 2026.
È importante sottolineare che gli investitori non devono pagare un premio per ottenere questi benefici di diversificazione. Le azioni giapponesi sono negoziate con uno sconto significativo rispetto agli Stati Uniti sulla base degli utili prospettici, pari al 15%-20% secondo la maggior parte delle metriche. La diversificazione non comporta quindi un premio.
Il valore della gestione attiva specializzata
In Giappone, i rendimenti dipendono sempre più dalla selezione dei titoli, non dall’esposizione al mercato. Il Giappone è inoltre uno dei mercati sviluppati con la minore efficienza di ricerca al mondo: circa il 45% delle società del TOPIX non è seguito da alcun analista sell-side.
Quasi la metà delle società del TOPIX non dispone di copertura sell-side
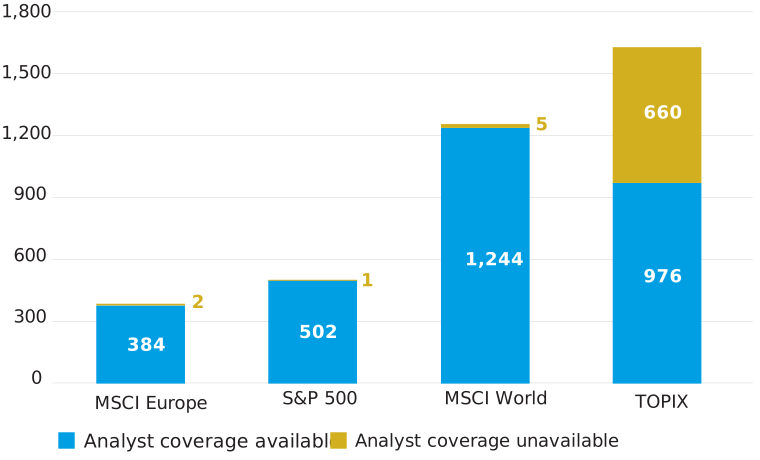
Fonte: Bloomberg. Ottobre 2026.
Combinata con un’ampia dispersione in termini di redditività, standard di governance e pratiche di allocazione del capitale, questa carenza di copertura crea condizioni favorevoli affinché i gestori attivi qualificati possano aggiungere valore attraverso la selezione dei titoli. I risultati storici ne offrono una conferma: il gestore azionario giapponese mediano ha sovraperformato il proprio benchmark nella maggior parte dei periodi mobili dell’ultimo decennio.
La struttura del mercato giapponese favorisce la gestione attiva
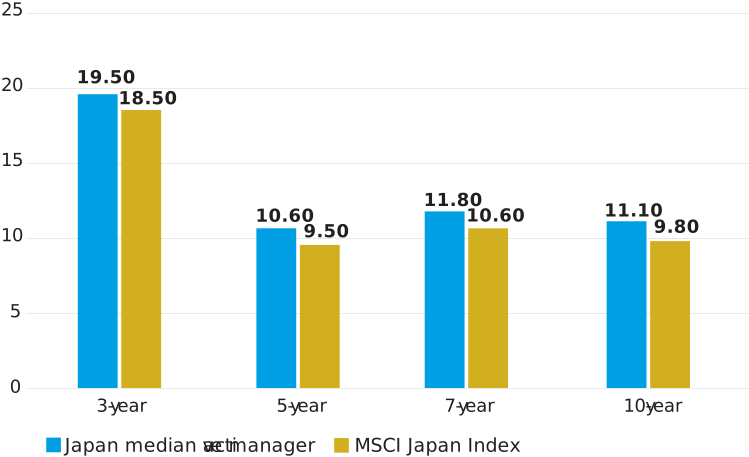
Fonte: FactSet. eVestment Japan Large Cap Equity. Dati al 30 giugno 2026.
Tuttavia, anche la selezione del gestore è altrettanto importante. Per orientarsi con successo in questo mercato occorrono un team specializzato, una profonda esperienza e un processo d’investimento replicabile. Riteniamo che un approccio orientato alla qualità sia particolarmente adatto al contesto di bassa crescita del Giappone. Investendo sia nelle opportunità growth sia in quelle value, gli investitori possono ottenere esposizione a società in grado di generare una crescita sostenibile degli utili, migliorare l’efficienza del capitale e creare valore nel lungo periodo.
In sintesi
L’evoluzione del Giappone societario ha superato la velocità di adeguamento delle allocazioni degli investitori. La riforma della governance favorisce la disciplina del capitale e rendimenti più elevati per gli azionisti. Gli utili sono cresciuti più rapidamente che negli Stati Uniti, sostenuti dal cambiamento strutturale anziché da fattori macroeconomici favorevoli. Il mercato offre benefici di diversificazione grazie a una composizione settoriale differenziata e a un profilo di correlazione distintivo. Inoltre, le inefficienze valorizzano i punti di forza della gestione attiva in un modo che l’esposizione passiva non può replicare.
Se il Giappone è inserito come una piccola quota di un’allocazione MSCI World o ACWI, oppure è escluso del tutto dai mandati Asia Pacifico ex-Giappone, finisce per essere un errore di arrotondamento o un punto cieco. I suoi benefici di correlazione, la sua composizione settoriale distintiva e la sua traiettoria degli utili vengono tutti diluiti nella media anziché essere colti. Per cogliere questa opportunità bisogna dimensionare il Giappone secondo i suoi propri termini e abbinarlo a quella gestione attiva specializzata che il mercato premia in modo particolare.
La riforma è reale, non è ancora conclusa ed è investibile. Per chi definisce le allocazioni, la domanda non è se il Giappone debba essere presente in portafoglio, ma se debba esserlo per scelta o semplicemente per caso.