La solidez de la demanda y de los fundamentales de los emisores, junto con una comunicación más clara, debería ayudar al mercado a absorber el fuerte aumento previsto de las emisiones de bonos vinculados a la inteligencia artificial.
Hay un momento en la película de El mago de Oz donde se descubre que el temible mago resulta ser, en realidad, un hombre nervioso que maneja unas palancas detrás de una cortina. Una vez descubierto, el mago resulta mucho menos imponente. Creemos que algo parecido ocurre con uno de los temores que más protagonismo están cobrando en los mercados de crédito: la próxima oleada de oferta de bonos con grado de inversión (IG) impulsada por el gasto en inteligencia artificial (IA).1
Es cierto que, a primera vista, las cifras pueden resultar inquietantes. Se prevé que los hiperescaladores destinen unos 6 billones de dólares en infraestructuras de IA durante los próximos cinco años. Parte de esa inversión se financiará con deuda, y una parte de esa deuda llegará a los mercados de bonos IG. En conjunto, estas cifras se traducen en previsiones de una elevada oferta neta durante los próximos años. De ahí las inquietudes sobre una posible ampliación de los diferenciales de crédito, la capacidad del mercado para absorber las nuevas emisiones y el regreso de los llamados «bond vigilantes».
Hemos analizado estas cifras detenidamente y creemos que, al descorrer la cortina, las cifras resultan mucho menos alarmantes de lo que sugiere el discurso predominante.
Basta con que la deuda crezca al ritmo de los beneficios
Con el tiempo, la deuda corporativa tiende a crecer, en términos generales, en línea con los beneficios, ya que los equipos directivos, las agencias de calificación crediticia y los tenedores de bonos limitan el nivel de apalancamiento. Si los beneficios se duplican, la deuda puede prácticamente duplicarse sin que varíe la relación entre ambos. Es la dinámica habitual de una economía en crecimiento.
En el caso del índice de bonos con grado de inversión, prevemos que los beneficios (EBITDA) crezcan más de un 10% anual durante los próximos dos años. Si el apalancamiento se mantiene estable, ello supondría alrededor de 1 billón de dólares de nueva oferta neta cada año en el mercado estadounidense. Si se incluye la refinanciación, las emisiones brutas podrían alcanzar entre 1,75 y 2 billones de dólares anuales. Son cifras elevadas, pero reflejan, en gran medida, unos balances empresariales de mayor tamaño y el crecimiento de la economía.
El gráfico 1 recoge nuestras previsiones de crecimiento del EBITDA y de apalancamiento para el universo IG en dólares. Aunque prevemos una modesta reducción del apalancamiento, seguimos esperando más de 1,8 billones de dólares de nueva oferta neta entre los ejercicios fiscales 2025 y 2027.
Gráfico 1: crecimiento del EBITDA y de la deuda de IG en dólares (miles de millones de dólares, eje izquierdo) y apalancamiento (eje derecho)
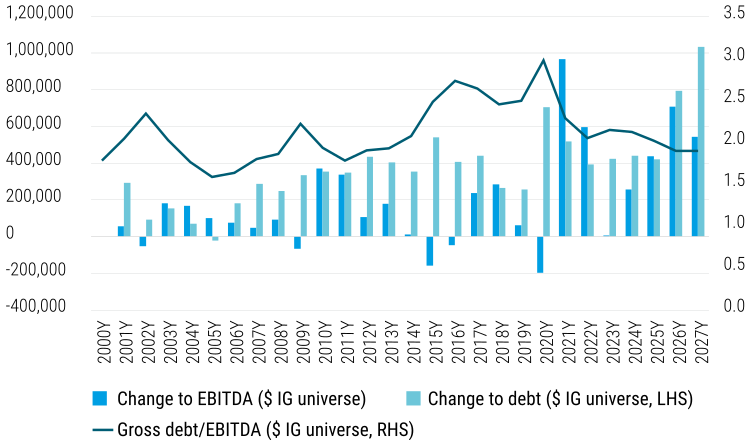
Fuente: análisis de Columbia Threadneedle Investments a partir de datos de Bloomberg, octubre de 2026
El impacto de IA es menor de lo que parece
En este contexto, estimamos que las hiperescaladras financiarán unos 4,5 billones de dólares de gasto en IA con flujo de caja libre y 1,5 billones mediante deuda. De esto es probable que solo alrededor de 1 billón de dólares se canalice a través de los mercados IG. Repartido a lo largo de cinco años, equivale a unos 200.000 millones de dólares adicionales de emisiones anuales del sector tecnológico, aunque una mayor concentración de las emisiones se concentrará al inicio del periodo. Se trata de una cifra significativa, pero asumible para un mercado que ya absorbe billones de dólares en emisiones cada año.
Más importante que el volumen total es su concentración. La oferta procederá de un pequeño grupo de compañías tecnológicas de gran tamaño, lo que aumentará su peso en los índices de bonos corporativos, de forma similar al predominio que han adquirido las «Siete Magníficas» en los índices de renta variable. Este cambio merece atención, pero la concentración no es intrínsecamente peligrosa si los negocios subyacentes mantienen su solidez y los emisores se comunican con claridad.
La perspectiva histórica también resulta útil. Durante la última década, los beneficios del sector tecnológico crecieron mucho más deprisa que su deuda, lo que redujo el apalancamiento del sector de 1,8 a 0,8 veces los beneficios (gráfico 2). Si el endeudamiento hubiera seguido el ritmo de los beneficios, estas compañías podrían haber emitido aproximadamente 1,1 billones de dólares adicionales en bonos. Por tanto, el endeudamiento vinculado a la IA parece menos un nuevo desequilibrio que un retorno parcial hacia una relación más normal entre beneficios y deuda.
Gráfico 2: deuda del sector tecnológico (miles de millones de dólares, eje izquierdo) y apalancamiento (eje derecho)
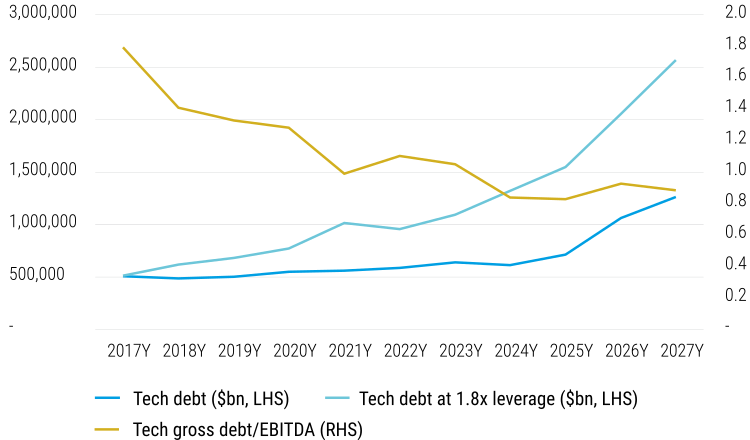
Fuente: Bloomberg, a octubre de 2026
La historia ofrece una guía útil
Los anteriores aumentos de la oferta ofrecen una comparación útil. Tras la crisis financiera mundial, los bancos emitieron deuda para cumplir los requisitos regulatorios; las compañías de telecomunicaciones se endeudaron para financiar inversiones en redes; y las compañías energéticas financiaron el auge del petróleo y el gas de esquisto. Cada sector aumentó su peso en el índice de bonos en una proporción similar, pero los resultados en el mercado fueron distintos. Las emisiones bancarias, exigidas por los reguladores, fueron acompañadas de información clara y comunicada con suficiente antelación, y apenas provocaron alteraciones en los diferenciales. En telecomunicaciones y energía, el crecimiento más rápido del apalancamiento y la menor claridad contribuyeron a ampliaciones más acusadas.
La lección es que la incertidumbre importa más que la propia oferta. Los inversores suelen mostrarse más receptivos cuando las compañías explican cuánto prevén endeudarse, por qué necesitan el capital y cómo gestionarán el apalancamiento. Si los emisores tecnológicos siguen el ejemplo de los bancos, el mercado debería absorber los bonos adicionales con menos alteraciones de las que sugieren los temores actuales.
Resulta alentador que las compañías tecnológicas estén adoptando una comunicación más disciplinada con los inversores en bonos, entre otras cosas mediante el establecimiento de límites explícitos para las emisiones. Esta mayor claridad nos permite sentirnos más cómodos con el riesgo y nos lleva a considerar cualquier ampliación de los diferenciales asociada a estas emisiones como una posible oportunidad, más que como una señal de alerta.
¿Quién compra estos bonos?
El debate también suele pasar por alto la demanda, que sigue siendo sólida. Las economías exportadoras de Asia continúan canalizando sus ahorros hacia los bonos estadounidenses. Los planes de pensiones con mejores niveles de financiación son compradores naturales de deuda corporativa a largo plazo, mientras que las aseguradoras necesitan bonos de alta calidad para cubrir unos pasivos crecientes. Las entradas de capital de los hogares en fondos de bonos IG aportan un respaldo adicional. En conjunto, la demanda parece capaz de absorber la oferta prevista.
Entonces, ¿es realmente peligroso el «mago»?
No parece que lo sea. Las emisiones impulsadas por la IA son una realidad, pero resultan menos amenazadoras cuando se enmarcan en un crecimiento normal de los balances y una demanda sólida. El mayor riesgo no reside en el volumen de bonos en sí, sino en la transparencia de los emisores respecto a sus planes. Con una comunicación clara y un apalancamiento disciplinado, el resultado podría asemejarse al de las emisiones bancarias posteriores a la crisis financiera mundial: un aumento sustancial, anunciado con suficiente antelación, que el mercado absorbe sin grandes alteraciones.
El poder del mago dependía de la percepción. Sospechamos que las preocupaciones sobre la oferta IG también podrían resultar exageradas cuando se examinen las cifras con mayor detenimiento. La magnitud es considerable, pero el mercado ya ha absorbido cambios comparables en el pasado; este debería valorarse en función de los fundamentales de los emisores, el apalancamiento y la transparencia, y no solo de las grandes cifras.