
Eine starke Nachfrage, solide Fundamentaldaten der Emittenten und eine klarere Kommunikation dürften dem Markt helfen, den erwarteten deutlichen Anstieg der Anleiheemissionen im Zusammenhang mit künstlicher Intelligenz zu absorbieren.
In „Der Zauberer von Oz“ gibt es einen Moment, in dem sich der furchteinflößende Zauberer als nervöser Mann entpuppt, der hinter einem Vorhang Hebel bedient. Ist sein Geheimnis erst einmal gelüftet, wirkt der Zauberer weit weniger beeindruckend. Unseres Erachtens lässt sich auf diese Weise auch eines der derzeit beliebtesten Schreckensszenarien an den Kreditmärkten entkräften: die bevorstehende Welle von Investment-Grade-Anleiheemissionen (IG), die durch Ausgaben für künstliche Intelligenz (KI) ausgelöst wird.1
Zugegeben: Auf den ersten Blick wirken die Zahlen beängstigend. Hyperscaler dürften in den kommenden fünf Jahren rund 6 Billionen US-Dollar für KI-Infrastruktur ausgeben. Ein Teil davon wird fremdfinanziert, und ein Teil dieser Schulden wird an den IG-Anleihemärkten aufgenommen. In der Summe ergeben sich daraus Prognosen eines auf Jahre hinaus erhöhten Nettoangebots. Entsprechend nervös wird über eine Ausweitung der Spreads, die Aufnahmefähigkeit des Marktes und die Rückkehr der „Bond Vigilantes“ diskutiert.
Wir haben uns eingehend damit befasst und sind der Ansicht, dass die Zahlen bei einem Blick hinter den Vorhang deutlich weniger alarmierend sind, als es die gängige Darstellung vermuten lässt.
Die Verschuldung muss lediglich mit den Erträgen Schritt halten
Im Zeitverlauf wächst die Unternehmensverschuldung tendenziell weitgehend im Einklang mit den Erträgen, da Unternehmensleitungen, Ratingagenturen und Anleihegläubiger den Verschuldungsgrad begrenzen. Verdoppeln sich die Erträge, können sich die Schulden in etwa ebenfalls verdoppeln, während das Verhältnis zwischen beiden stabil bleibt. Dies ist das normale Muster einer wachsenden Wirtschaft.
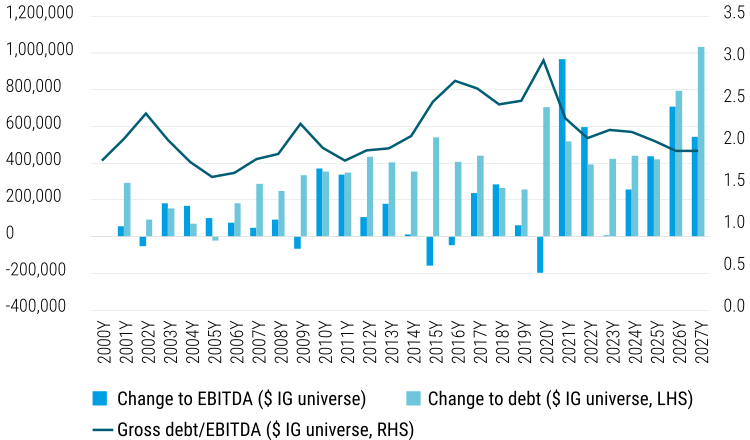
Für den IG-Anleiheindex erwarten wir in den kommenden beiden Jahren ein jährliches Ertragswachstum (EBITDA) von mehr als 10%. Bei unverändertem Verschuldungsgrad entspricht dies einem jährlichen Netto-Neuemissionsvolumen von rund 1 Billion US-Dollar am US-Markt. Einschließlich Refinanzierungen könnte das Bruttoemissionsvolumen 1,75 bis 2 Billionen US-Dollar pro Jahr erreichen. Das sind große Beträge, doch sie spiegeln im Wesentlichen größere Unternehmensbilanzen und eine wachsende Wirtschaft wider.
Abbildung 1 zeigt unsere Prognosen für das EBITDA-Wachstum und den Verschuldungsgrad des auf US-Dollar lautenden IG-Universums. Obwohl wir einen moderaten Rückgang des Verschuldungsgrads prognostizieren, erwarten wir zwischen den Geschäftsjahren 2025 und 2027 weiterhin ein Netto-Neuemissionsvolumen von mehr als 1,8 Billionen US-Dollar.
Abbildung 1: EBITDA- und Schuldenwachstum im US-Dollar-IG-Universum (Mrd. US-Dollar, linke Achse) und Verschuldungsgrad (rechte Achse)
Quelle: Analyse von Bloomberg-Daten durch Columbia Threadneedle Investments, Oktober 2026
Der KI-Anteil ist kleiner, als es scheint
Vor diesem Hintergrund schätzen wir, dass Hyperscaler rund 4,5 Billionen US-Dollar ihrer KI-Ausgaben aus dem freien Cashflow und 1,5 Billionen US-Dollar durch Fremdkapital finanzieren werden. Davon dürfte nur rund 1 Billion US-Dollar über die IG-Märkte aufgenommen werden. Auf fünf Jahre verteilt entspricht dies einem zusätzlichen jährlichen Anleiheangebot des Technologiesektors von rund 200 Milliarden US-Dollar, wobei ein Teil der Emissionen vorgezogen werden dürfte. Das ist ein nennenswerter Betrag, für einen Markt, der bereits jedes Jahr Emissionen in Billionenhöhe absorbiert, jedoch zu bewältigen.
Wichtiger als das Gesamtvolumen ist dessen Konzentration. Das Angebot wird von einer kleinen Gruppe sehr großer Technologieunternehmen stammen, deren Gewicht in Unternehmensanleiheindizes dadurch zunimmt, ähnlich wie die „Magnificent Seven“ inzwischen die Aktienindizes dominieren. Diese Verschiebung verdient Aufmerksamkeit. Konzentration ist jedoch nicht per se gefährlich, solange die zugrunde liegenden Geschäftsmodelle robust bleiben und die Emittenten klar kommunizieren.
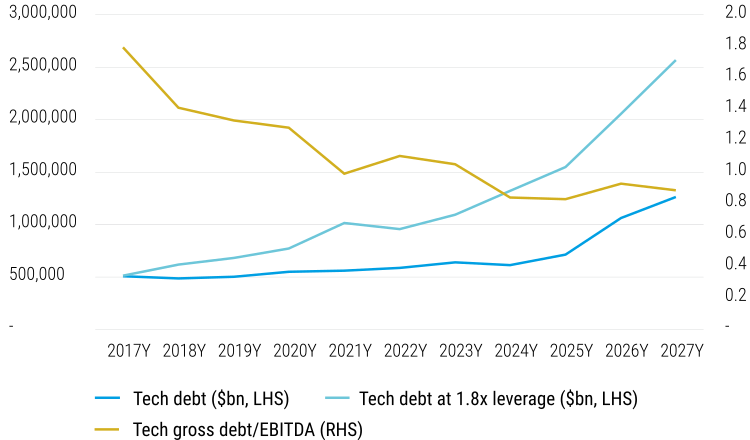
Auch ein Blick auf die historische Entwicklung ist aufschlussreich. In den vergangenen zehn Jahren sind die Erträge im Technologiesektor deutlich schneller gewachsen als die Schulden. Dadurch sank der Verschuldungsgrad des Sektors vom 1,8-Fachen auf das 0,8-Fache der Erträge (Abbildung 2). Hätte die Kreditaufnahme mit dem Ertragswachstum Schritt gehalten, hätten diese Unternehmen möglicherweise zusätzliche Anleihen im Umfang von etwa 1,1 Billionen US-Dollar begeben. Die KI-bedingte Kreditaufnahme erscheint daher weniger als neues Ungleichgewicht denn als teilweise Rückkehr zu einem normaleren Verhältnis zwischen Erträgen und Schulden.
Abbildung 2: Verschuldung des Technologiesektors (Mrd. US-Dollar, linke Achse) und Verschuldungsgrad (rechte Achse)
Quelle: Bloomberg, Stand: Oktober 2026
Die Vergangenheit liefert hilfreiche Orientierung
Frühere Phasen eines stark steigenden Angebots bieten einen hilfreichen Vergleich. Nach der globalen Finanzkrise (GFC) begaben Banken Anleihen, um regulatorische Anforderungen zu erfüllen; Telekommunikationsunternehmen nahmen Fremdkapital auf, um in ihre Netze zu investieren; und Energieunternehmen finanzierten den Schieferöl- und Schiefergasboom. Jeder dieser Sektoren erhöhte seinen Anteil am Anleiheindex in ähnlichem Umfang, doch die Marktergebnisse unterschieden sich. Die von den Aufsichtsbehörden verlangten Bankemissionen wurden von klaren, frühzeitig angekündigten Offenlegungen begleitet und verursachten kaum Verwerfungen bei den Spreads. Im Telekommunikations- und Energiesektor trugen ein schnellerer Anstieg des Verschuldungsgrads und geringere Klarheit zu einer stärkeren Spreadausweitung bei.
Die Lehre daraus: Unsicherheit wiegt schwerer als das Angebot allein. Anleger sind in der Regel aufnahmebereiter, wenn Unternehmen erläutern, wie viel Fremdkapital sie aufnehmen wollen, wofür sie das Kapital benötigen und wie sie ihren Verschuldungsgrad steuern werden. Folgen Technologieemittenten dem Beispiel der Banken, dürfte der Markt die zusätzlichen Anleihen mit weniger Verwerfungen absorbieren, als es die aktuellen Befürchtungen nahelegen.
Erfreulicherweise kommunizieren Technologieunternehmen inzwischen disziplinierter mit Anleiheinvestoren und legen unter anderem ausdrückliche Leitplanken für ihre Emissionen fest. Diese größere Klarheit erleichtert uns den Umgang mit dem Risiko und bestärkt uns darin, eine damit verbundene Spreadausweitung eher als potenzielle Chance denn als Warnsignal zu betrachten.
Wer kauft all diese Anleihen?
In der Debatte wird zudem häufig die Nachfrage übersehen, die weiterhin stark ist. Exportorientierte Volkswirtschaften in Asien legen ihre Ersparnisse nach wie vor in US-Anleihen an. Pensionskassen mit verbesserter Kapitaldeckung sind natürliche Käufer langlaufender Unternehmensanleihen, während Versicherer hochwertige Anleihen benötigen, um ihre wachsenden Verbindlichkeiten abzudecken. Zuflüsse privater Haushalte in IG-Anleihefonds sorgen für zusätzliche Unterstützung. Insgesamt scheint die Nachfrage in der Lage zu sein, das erwartete Angebot aufzunehmen.
Ist der „Zauberer“ also tatsächlich gefährlich?
Nicht unbedingt. KI-bedingte Emissionen sind Realität, wirken jedoch weniger bedrohlich, wenn man sie im Kontext eines normalen Bilanzwachstums und einer starken Nachfrage betrachtet. Das größere Risiko liegt nicht im Anleihevolumen selbst, sondern darin, ob die Emittenten ihre Pläne transparent darlegen. Bei klarer Kommunikation und diszipliniertem Verschuldungsgrad könnte die Entwicklung den Bankemissionen nach der globalen Finanzkrise ähneln: ein erheblicher, frühzeitig angekündigter Anstieg, den der Markt ohne größere Verwerfungen absorbiert.
Die Macht des Zauberers beruhte auf der Wahrnehmung. Wir vermuten, dass sich auch die Sorgen um das IG-Angebot bei näherer Betrachtung der Zahlen als übertrieben erweisen könnten. Das Volumen ist beträchtlich, doch der Markt hat vergleichbare Verschiebungen bereits zuvor bewältigt. Auch diese Entwicklung sollte anhand der Fundamentaldaten der Emittenten, ihres Verschuldungsgrads und ihrer Transparenz beurteilt werden, nicht allein anhand der auf den ersten Blick beeindruckenden Zahlen.