Künstliche Intelligenz (KI) treibt einen der größten Investitionszyklen im Bereich Infrastruktur seit Jahrzehnten an. Ob aus geplanten Investitionen in Milliardenhöhe tatsächlich betriebsbereite Rechenzentren werden, hängt jedoch von mehr ab als dem Zugang zu Strom. Netzanschlüsse, Spezialausrüstung, qualifizierte Arbeitskräfte und politische Unterstützung können darüber entscheiden, wie schnell Projekte von der Ankündigung in den Betrieb übergehen.
Anleger betrachten die Stromverfügbarkeit häufig als den entscheidenden Engpass beim Ausbau von KI-Rechenzentren. Unsere eigene Bottom-up-Analyse zeichnet ein differenzierteres Bild. Indem wir den Zubau der US-Stromversorgung nach Technologie und zeitlichem Verlauf bis 2030 modellieren, kommen wir zu dem Ergebnis, dass die Erzeugungskapazität auf Systemebene ein erhebliches Wachstum der Rechenzentren ermöglichen könnte. Die unmittelbarere Herausforderung könnte darin liegen, den Strom zur richtigen Zeit an den richtigen Ort zu bringen.
Diese Unterscheidung hat wichtige Folgen für Anleger. Mit dem Ausbau der KI-Infrastruktur entstehen Chancen bei Versorgern sowie in den Bereichen Elektroausrüstung, Kühlung, Bau und Stromversorgung hinter dem Netzanschlusspunkt (Behind-the-Meter, BTM). Welche Unternehmen profitieren, hängt jedoch nicht allein von der Nachfrage ab. Unseres Erachtens könnten gerade diejenigen Unternehmen besonders attraktive Chancen nutzen, die zur Überwindung der Infrastrukturengpässe beitragen.
Das Wichtigste in Kürze
- Die Stromerzeugung ist kurzfristig möglicherweise nicht der wichtigste Engpass. Unser Bottom-up-Modell deutet darauf hin, dass der Ausbau der US-Stromversorgung ein erhebliches Wachstum der Rechenzentren ermöglichen könnte, auch wenn Kapazitäts- und Übertragungsbedingungen regional stark variieren.
- Andere Engpässe könnten das Ausbautempo bestimmen. Netzanschlüsse, Stromversorgungstechnik, Arbeitskräfte im Baugewerbe sowie Widerstand in der Bevölkerung oder Politik können Projekte selbst dann verzögern, wenn ausreichend Erzeugungskapazität vorhanden ist.
- Hybride Stromversorgung kann die Lücke überbrücken. Gasturbinen, Brennstoffzellen, Hubkolbenmotoren und Batteriespeicher können es ausgewählten Projekten ermöglichen, den Betrieb aufzunehmen, während sie auf einen vollständigen Netzanschluss warten.
- Anlagechancen erstrecken sich über das gesamte Infrastrukturökosystem. Zu den potenziellen Profiteuren zählen regulierte Versorger und Anbieter von Elektroausrüstung, Kühlsystemen, Notstromversorgung und weiteren Technologien zur Überwindung von Engpässen.
Der Ausbau von KI-Rechenzentren findet in den gesamten USA in großem Maßstab statt. Zeitpunkt und letztlicher Umfang dieses Infrastrukturwandels bleiben jedoch ungewiss. In dieser Phase der KI-Entwicklung, die vom Aufbau physischer Infrastruktur geprägt ist, ist das Fortschrittstempo für Anlagechancen entscheidend.
Potenzielle Profiteure finden sich entlang der gesamten Wertschöpfungskette von Rechenzentren. Dazu gehören große US-Versorger ebenso wie Hersteller von Elektroausrüstung, Anbieter von Kühllösungen, Unternehmen für Planung, Beschaffung und Bau (Engineering, Procurement and Construction, EPC) sowie Industrieunternehmen, die hybride Stromversorgungslösungen bereitstellen.
Entscheidend ist jedoch, wie viele Rechenzentren wann gebaut werden. Unser Bottom-up-Researchansatz zeigt, dass der kurzfristige Ausbau des Stromangebots die Nachfrage neuer Rechenzentren ausreichend decken kann. Strom dürfte damit nicht der einzige Wachstumsengpass sein. Weitere relevante Beschränkungen sind der Mangel an Fachkräften und bestimmten Stromversorgungskomponenten, zunehmender lokaler Widerstand sowie der schwer kalkulierbare politische Widerstand.
Um die Entwicklung beim Ausbau von Rechenzentren besser zu verstehen, haben wir eine eigene Bottom-up-Analyse der Stromversorgung erstellt. Darin modellieren wir den Zubau nach Technologie und zeitlichem Verlauf in den USA, um einzuschätzen, wie viel Strom das System bis 2030 realistischerweise erzeugen kann. Unsere Analyse hilft, zwischen der Stromverfügbarkeit auf Systemebene und den Beschränkungen bei Ausrüstung, Übertragung und Bau einzelner Projekte zu unterscheiden. Anleger scheinen die Stromverfügbarkeit häufig mit anderen Faktoren gleichzusetzen, etwa der Verfügbarkeit industrieller Stromversorgungstechnik innerhalb eines Rechenzentrums.
US-Stromkapazität aus Bottom-up-Perspektive
Für unser Bottom-up-Modell des US-Stromangebots haben wir zunächst die Ankündigungen von Versorgern und unabhängigen Stromerzeugern zu neuen Kraftwerken ausgewertet, die bis 2030 in Betrieb gehen sollen. Unseres Erachtens wird das künftige Angebot sowohl aus neuer Erzeugung verschiedener Quellen als auch aus einer besseren Auslastung der bestehenden Netzinfrastruktur stammen. Beides dürfte zur Stromverfügbarkeit beitragen. Die Berücksichtigung dieses zweiten Faktors unterscheidet unsere Analyse. Schon moderate Verbesserungen bei der Nutzung von Übertragungs- und Erzeugungskapazitäten, der Steuerung von Stromflüssen und der Optimierung von Speichern werden erhebliche zusätzliche Strommengen erschließen.
Die folgende Grafik zeigt unsere Prognose für das jährliche zusätzliche US-Stromangebot bis 2030. Kurzfristig leistet Solarenergie den größten Beitrag. Unseren Schätzungen zufolge entfallen bis 2030 zusammen rund 70 % des zusätzlichen Stromangebots auf Erdgasstromerzeugung und Maßnahmen zur Netzoptimierung. Von der Kernenergie erwarten wir erst nach 2030 einen wesentlichen Beitrag.
Strom für den KI-Ausbau
Prognostiziertes jährliches zusätzliches US-Stromangebot 2025–2030E in Terawattstunden (TWh)
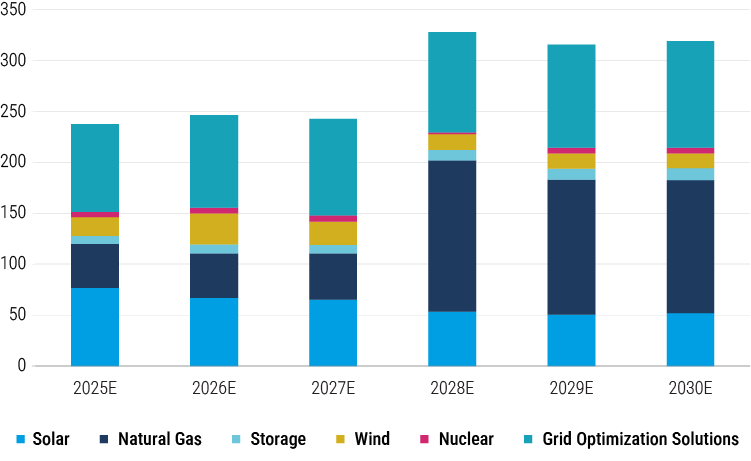
Quelle: Analyse von Columbia Threadneedle Investments, Juli 2026. Obwohl unsere Stromangebotsprognose in TWh modelliert wird, stellen wir unsere Analyse in Gigawatt (GW) dar, da dies die branchenübliche Maßeinheit für die Kapazität von Rechenzentren ist. 1 TWh entspricht 1.000 GWh.
Unter der Annahme, dass etwa 65 % der zusätzlichen Stromkapazität für Rechenzentren zur Verfügung stehen und der Rest das allgemeine Wirtschaftswachstum und die Elektrifizierung unterstützt, deutet unser Modell darauf hin, dass die Stromverfügbarkeit kurzfristig nicht zwangsläufig der wichtigste Engpass für das Wachstum der Rechenzentren ist. Auf Basis unserer aktuellen Annahmen kommen wir zu dem Schluss, dass das Netz im Jahr 2026 theoretisch einen zusätzlichen Kapazitätszubau von rund 31 GW bei Rechenzentren tragen könnte. Bis 2030 könnte die kumulierte, netzgestützte Rechenzentrumskapazität auf etwa 169 GW steigen.
Diese Zahlen beschreiben ein Potenzial auf Systemebene und keine gesicherte Umsetzung einzelner Projekte. Stromerzeugung hinter dem Netzanschlusspunkt (BTM), etwa durch Gasturbinen, Brennstoffzellen und Batterien, ist in diesem Modell nicht berücksichtigt. Um kurzfristige Engpässe bei der Stromübertragung in bestimmten Gebieten zu überwinden, werden solche BTM-Quellen zunehmend als Übergangslösung eingesetzt, bis Projekte an das Netz angeschlossen werden können. Dabei ist zu beachten, dass manche Regionen Beschränkungen bei Stromversorgung und Übertragung aufweisen, während in anderen noch Überkapazitäten bestehen.
Vielfältige Engpässe: von Ausrüstung und Fachkräften bis zum politischen Risiko
Unser Strommodell deutet somit darauf hin, dass die US-Erzeugungskapazität ein erhebliches Wachstum der Rechenzentren ermöglichen dürfte. Ein ausreichendes Stromangebot auf Systemebene bedeutet jedoch nicht, dass Projekte fristgerecht gebaut und mit Strom versorgt werden können. Unsere Untersuchung der weiteren Engpässe beim Ausbau von Rechenzentren zeigt, dass sich andere kritische Beschränkungen abzeichnen.
Ausreichende Erzeugungskapazität garantiert nicht, dass Projekte planmäßig angeschlossen, ausgestattet und fertiggestellt werden können. Unsere Unternehmensanalysen weisen auf Engpässe bei Transformatoren, Turbinen und anderer Elektroausrüstung sowie bei Fachkräften für Planung und Bau hin. Diese Engpässe könnten das Umsetzungstempo selbst dort begrenzen, wo theoretisch Strom verfügbar ist.
Bedenken in der Bevölkerung hinsichtlich Stromkosten, Lärm, Wasserverbrauch und Flächenbedarf tragen zum Widerstand gegen einige Projekte bei. Mit Blick auf die Zwischenwahlen im November 2026 könnten diese Themen politisch stärker in den Vordergrund rücken und die Zeitpläne für Genehmigung und Entwicklung zusätzlich unsicher machen.
Engpässe im Überblick
Bewertung der möglichen Auswirkungen von Beschränkungen
Beschränkung | Schweregrad |
|---|---|
Widerstand in Bevölkerung und Politik | Kritisch |
EPC / Arbeitskräfte im Baugewerbe | Kritisch |
Leistungstransformatoren | Kritisch |
Gasturbinen (BTM-Ausrüstung) | Erheblich |
Netzanschluss | Erheblich |
Umstellung auf 800-V-Gleichstromarchitektur* | Erheblich |
Kühl- und Elektroausrüstung | Aufkommend |
*Da KI-Server immer mehr Strom benötigen, prüfen Rechenzentrumsbetreiber Gleichstromarchitekturen mit höherer Spannung. Befürworter argumentieren, dass 800-V-Gleichstromsysteme Strom effizienter an KI-Racks mit besonders hoher Leistungsdichte verteilen können. Die Einführung befindet sich allerdings noch in einem frühen Stadium und dürfte sich auf die anspruchsvollsten Umgebungen für das Training von KI konzentrieren.
Legende
Kritisch = derzeit unmittelbar begrenzend. Schränkt die Bereitstellung von GW-Kapazität direkt ein; kurzfristig keine Lösung absehbar.
Erheblich = führt zu spürbaren Verzögerungen. Durch Ausweichlösungen teilweise zu bewältigen.
Aufkommend = erhöht Kosten und Komplexität, begrenzt aber nicht die Obergrenze. Hersteller weiten ihre Kapazitäten ausreichend aus.
Quelle: Analyse von Columbia Threadneedle Investments, Juli 2026.
Hybride Stromversorgung als Übergangslösung
Bei Projekten mit langen Wartezeiten für den Netzanschluss kann die Stromerzeugung hinter dem Netzanschlusspunkt (BTM) den Weg zum Betriebsstart überbrücken. Hybride Konfigurationen kombinieren verfügbare Netzkapazität mit Stromquellen vor Ort, etwa Gasturbinen, Hubkolbenmotoren oder Brennstoffzellen. Batteriespeicher erhöhen dabei die Ausfallsicherheit und gleichen die Stromversorgung aus. Brennstoffzellen erhalten beispielsweise aus zwei einfachen Gründen Aufträge für Rechenzentren: Sie lassen sich in der Regel innerhalb von weniger als einem Jahr rasch einsetzen, und aufgrund ihres niedrigen Emissionsprofils sind Bedenken hinsichtlich der Luftqualität weniger wahrscheinlich. Unserer Analyse zufolge sind sie jedoch nicht die kostengünstigste Option und werden derzeit hauptsächlich für einen geringeren Leistungsbedarf von unter 100 Megawatt eingesetzt.
Anlagechancen über das gesamte Spektrum
Die Anlagechancen, die sich aus dem derzeitigen außergewöhnlichen Infrastrukturausbau ergeben, finden sich in zahlreichen Energie- und Industriesektoren.
Stromversorger dürften von diesem Trend als Anlage profitieren. Wir bevorzugen regulierte Versorger, insbesondere vertikal integrierte Unternehmen, die von Infrastrukturinvestitionen in Erzeugungs-, Übertragungs- und Verteilungsprojekte profitieren dürften. Bei diesen Unternehmen sollte die steigende Nachfrage von Rechenzentren die Fixkosten auf mehr Verbrauchseinheiten verteilen, was die Bezahlbarkeit von Strom für private Haushalte potenziell verbessern könnte. Erwähnenswert sind auch Unternehmen, die BTM-Stromversorgung in Form von Gasturbinen, Brennstoffzellen und Batterien bereitstellen. Schließlich könnte die Knappheit Herstellern von Rechenzentrumsausrüstung zugutekommen, darunter Anbietern von Schaltanlagen, Transformatoren und Kühltechnologien.
Fazit
Der Ausbau der KI-Infrastruktur schafft Chancen im gesamten Stromversorgungsökosystem. Das Stromangebot ist jedoch nur ein Teil der Gleichung. Netzanschlüsse, Ausrüstung, Fachkräfte und politische Unterstützung werden ebenfalls das Entwicklungstempo prägen und bestimmen, wo sich Chancen ergeben.
Unser sektorübergreifender Bottom-up-Ansatz und unsere Analysen helfen uns, diese Engpässe zu verfolgen, Veränderungen der Dynamik zu erkennen und besonders attraktive Anlagechancen aufzuspüren.